หลายคนพอเริ่มทำงาน มีรายได้เป็นของตัวเอง สิ่งหนึ่งที่เริ่มคิดมากขึ้นก็คือ อยากดูแลพ่อแม่ให้ดีขึ้นครับ
บางคนเริ่มจากช่วยค่าใช้จ่ายในบ้าน พาพ่อแม่ไปตรวจสุขภาพ ซื้อของให้ หรือเก็บเงินสำรองไว้เผื่อมีเหตุฉุกเฉิน
แล้วพอเริ่มมองเรื่อง “ประกันให้พ่อแม่” คำถามก็มักตามมาว่า
“ถ้าพ่อแม่อายุ 50–60 ปีแล้ว ยังทำประกันได้ไหม?”
“ถ้ามีโรคประจำตัวแล้วล่ะ?”
“ถ้ากลัวตรวจสุขภาพไม่ผ่าน ยังมีทางเลือกอะไรบ้าง?”
คำตอบคือ ยังมีประกันชีวิตสำหรับผู้สูงอายุบางแบบที่ออกแบบมาให้สมัครได้โดยไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ
หนึ่งในนั้นคือ AIA Senior Happy
แต่ก่อนจะรีบดูว่าเบี้ยเท่าไร หรือพ่อแม่สมัครได้ไหม ผมอยากชวนคิดอีกเรื่องก่อนครับ
เพราะคำว่า “ทำประกันให้พ่อแม่” จริง ๆ แล้วอาจหมายถึงคนละอย่างกัน
บางบ้านกังวลค่ารักษาพยาบาล บางบ้านอยากมีเงินก้อนไว้รองรับค่าใช้จ่ายเมื่อเกิดเหตุ ขณะที่บางบ้านอยากวางแผนให้มีความคุ้มครองชีวิตก้อนหนึ่งไว้ให้ครอบครัว โดยไม่ต้องให้ลูกหลานเป็นคนรับภาระทั้งหมด
เพราะฉะนั้น คำถามสำคัญอาจไม่ใช่แค่ “พ่อแม่ยังทำประกันได้ไหม?” แต่คือ “เราอยากให้เงินก้อนจากประกันนี้ทำหน้าที่อะไร?”
ในบทความนี้ ผมจะพาไล่ดูว่า AIA Senior Happy คืออะไร มีโรคประจำตัวทำได้ไหม ไม่ต้องตรวจสุขภาพจริงหรือไม่ 2 ปีแรกคุ้มครองอย่างไร เป็นประกันสุขภาพหรือเปล่า และมีอะไรที่ควรรู้ก่อนตัดสินใจทำให้ตัวเองหรือพ่อแม่ครับ
ก่อนเลือกประกันให้พ่อแม่ ต้องรู้ก่อนว่าอยากปิดความเสี่ยงอะไร
เวลาพูดว่า “อยากทำประกันให้พ่อแม่” หลายครั้งเรากำลังพูดถึงคนละปัญหากันครับ
บางคนกังวลว่า ถ้าพ่อแม่เจ็บป่วยและต้องเข้าโรงพยาบาล จะมีเงินจ่ายค่ารักษาหรือไม่
บางคนกังวลเรื่องอุบัติเหตุ
ขณะที่บางครอบครัวไม่ได้กังวลเรื่องค่ารักษาเป็นหลัก แต่อยากให้มีเงินก้อนจากความคุ้มครองชีวิตเหลือไว้สำหรับคนข้างหลังเมื่อเกิดเหตุ
สามโจทย์นี้ไม่เหมือนกัน
ถ้าโจทย์คือ ค่ารักษาพยาบาล สิ่งที่ควรศึกษาเป็นหลักคือประกันสุขภาพ
ถ้าโจทย์คือ ความเสี่ยงจากอุบัติเหตุ ก็ต้องดูความคุ้มครองอุบัติเหตุ
แต่ถ้าโจทย์คือ
“อยากมีเงินก้อนจากความคุ้มครองชีวิตไว้ให้คนข้างหลัง”
ประกันชีวิตจึงเริ่มตรงกับสิ่งที่เราต้องการมากกว่า
และเมื่ออายุมากขึ้น หรือเริ่มกังวลเรื่องโรคประจำตัว ประกันชีวิตสำหรับผู้สูงอายุที่ไม่ต้องตรวจสุขภาพก็เป็นอีกทางเลือกที่นำมาพิจารณาได้
เพราะฉะนั้น ผมไม่อยากเริ่มเลือกประกันจากคำถามว่า
“ตัวไหนเบี้ยถูกที่สุด?”
แต่อยากเริ่มจากคำถามว่า
“เงินก้อนนี้ เราตั้งใจให้มันทำหน้าที่อะไร?”
เพราะเมื่อหน้าที่ของเงินชัด เราจะรู้ว่าควรมองประกันประเภทไหน และต้องการความคุ้มครองประมาณเท่าไรครับ
ทำความรู้จัก AIA Senior Happy ประกันชีวิตสำหรับผู้สูงอายุ
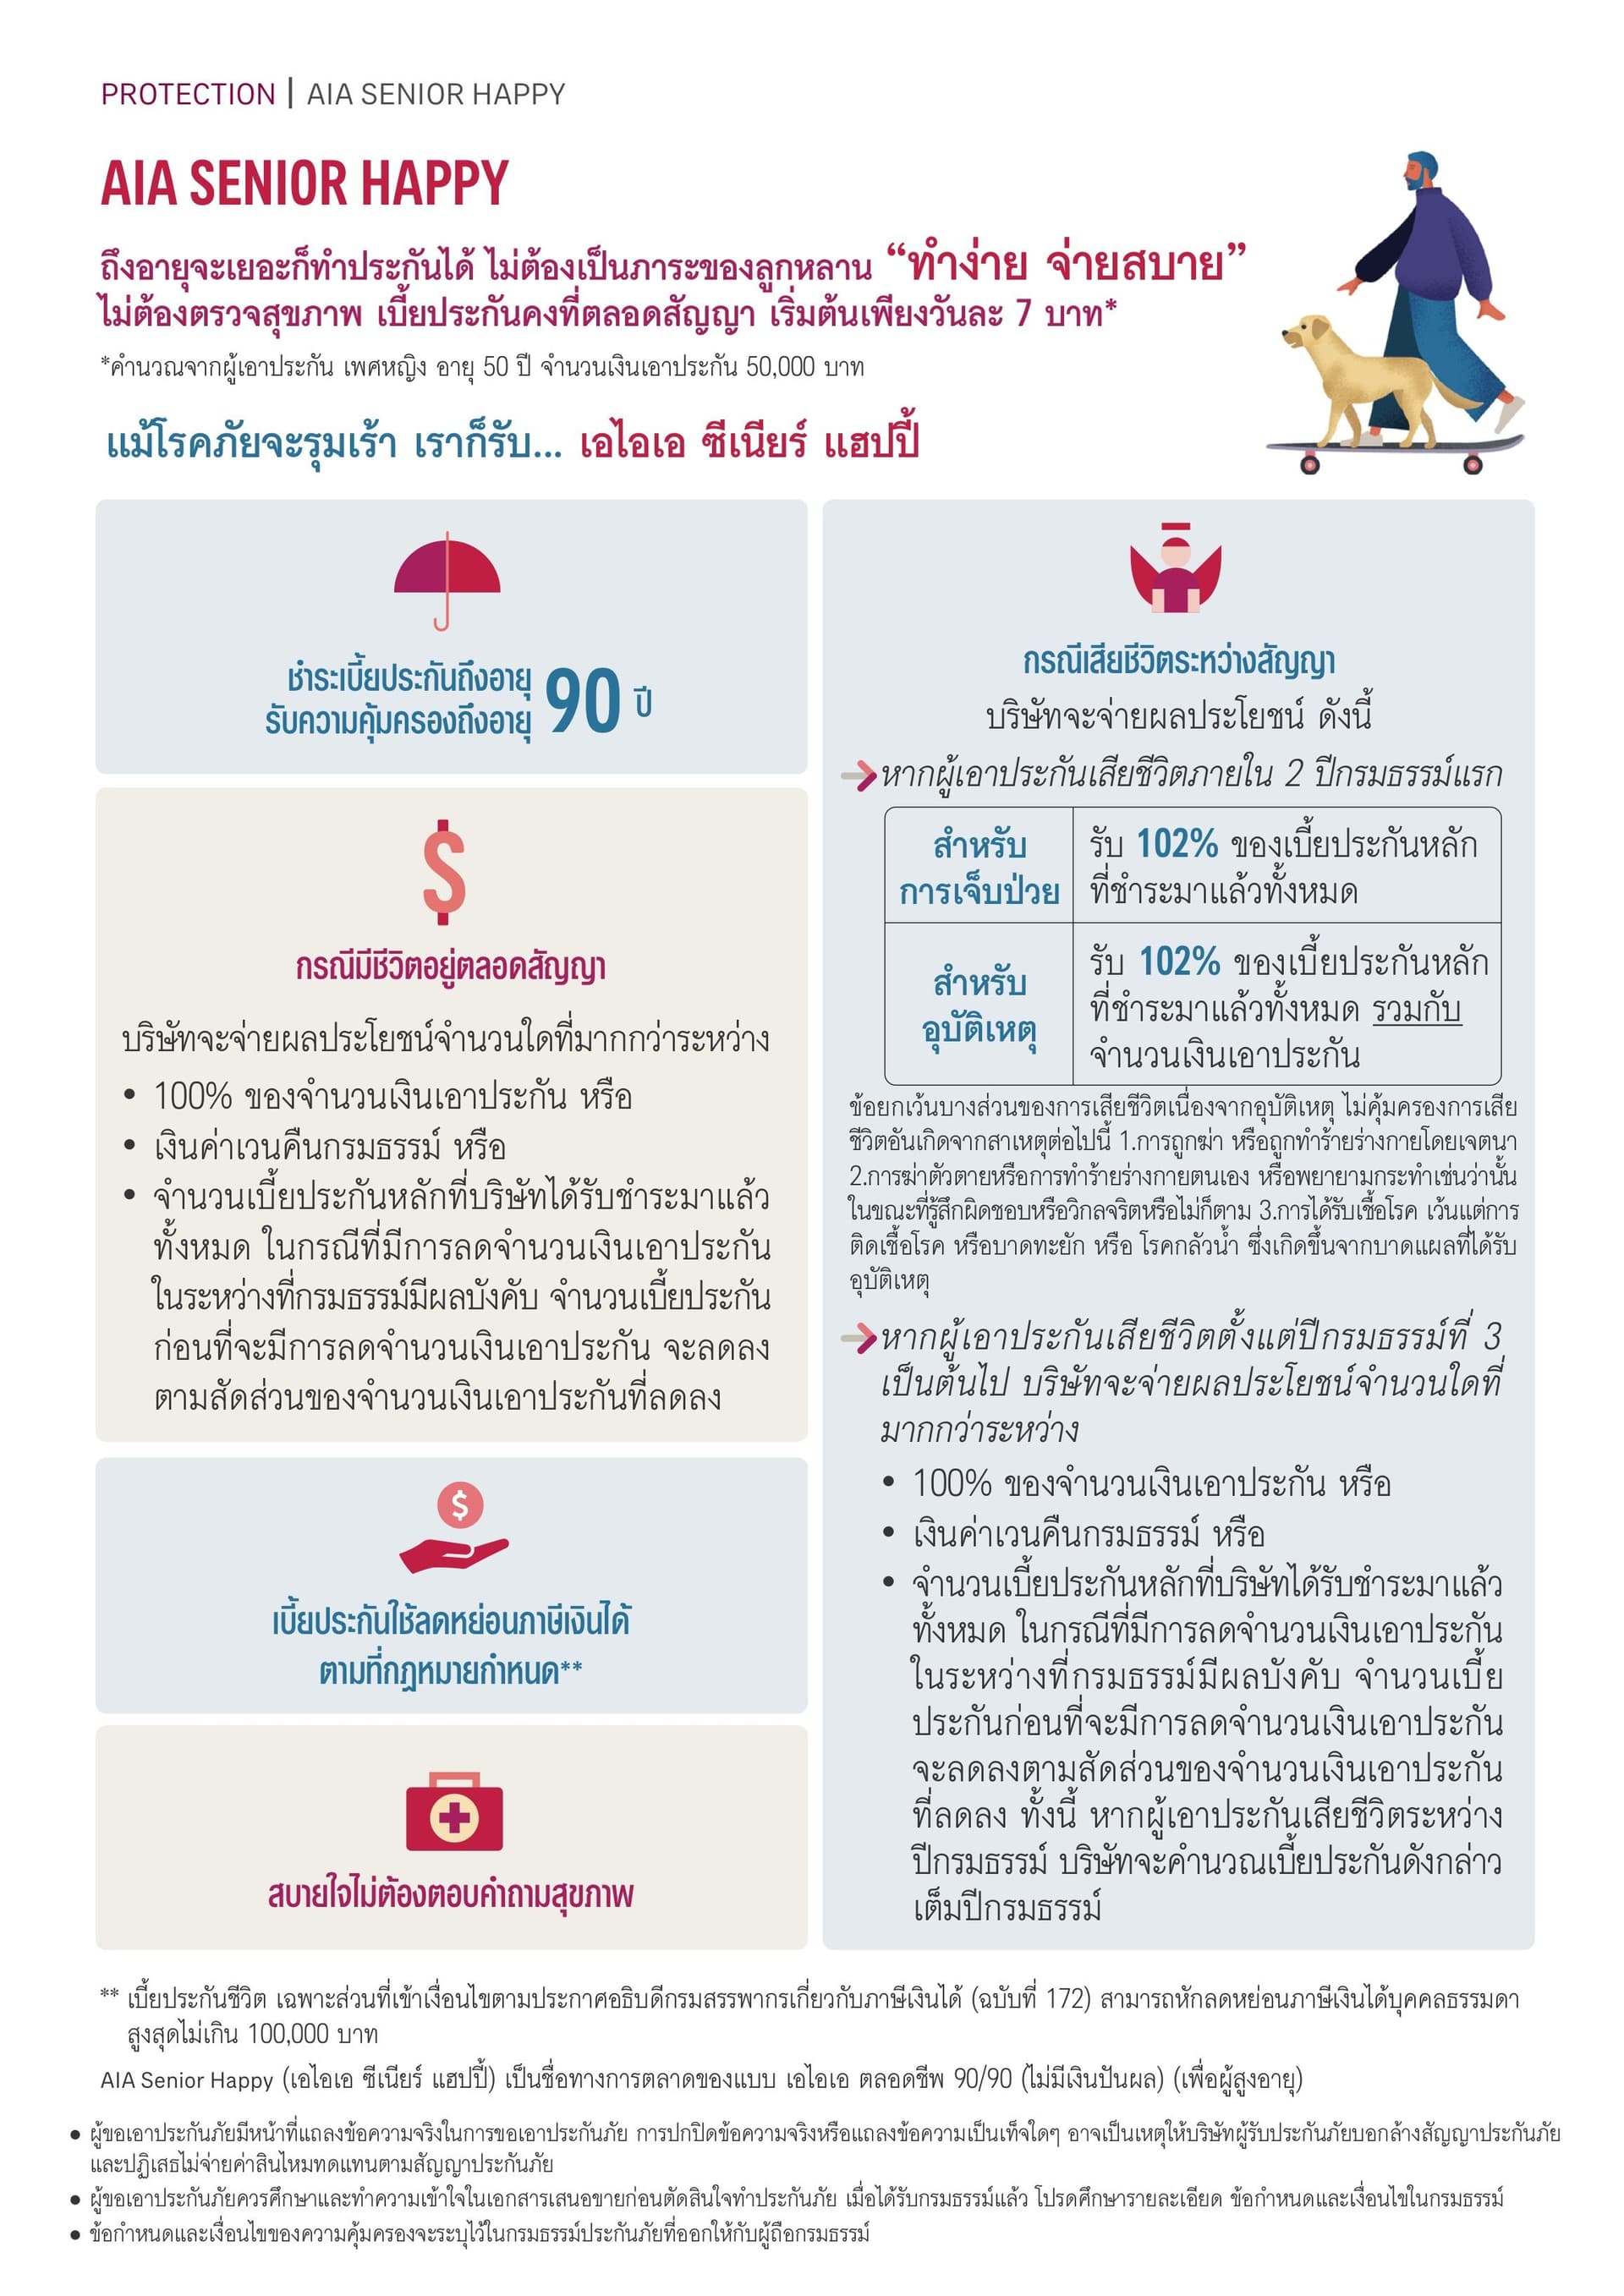
AIA Senior Happy หรือ เอไอเอ ตลอดชีพ 90/90 (ไม่มีเงินปันผล) (เพื่อผู้สูงอายุ) เป็นประกันชีวิตเพื่อความคุ้มครองที่ออกแบบมาสำหรับผู้สูงอายุ
ข้อมูลสำคัญของแบบประกัน ได้แก่
- สมัครได้ตั้งแต่อายุ 50–70 ปี
- ไม่ต้องตรวจสุขภาพ
- ไม่ต้องตอบคำถามสุขภาพ
- เลือกทุนประกันได้ตั้งแต่ 50,000–200,000 บาท
- จ่ายเบี้ยถึงอายุ 90 ปี
- ได้รับความคุ้มครองถึงอายุ 90 ปี
- เบี้ยคงที่ตลอดสัญญา
AIA ระบุว่าเบี้ยประกันเริ่มต้นเทียบเท่าประมาณวันละ 7 บาท โดยตัวอย่างนี้คำนวณจากผู้หญิงอายุ 50 ปี ที่เลือกทุนประกัน 50,000 บาท
ดังนั้นคำว่า “วันละ 7 บาท” ไม่ได้หมายความว่าทุกคนจะจ่ายเบี้ยเท่านี้ และไม่ได้หมายความว่าจ่ายเบี้ยเป็นรายวันครับ
เบี้ยจริงขึ้นอยู่กับอายุ เพศ ทุนประกัน และรูปแบบการจ่ายเบี้ยที่เลือก
ถ้าให้ผมสรุป AIA Senior Happy ด้วยประโยคเดียว ผมจะอธิบายว่า
“เป็นประกันชีวิตสำหรับคนอายุ 50–70 ปี ที่ต้องการมีเงินก้อนจากความคุ้มครองชีวิตไว้ให้คนข้างหลัง โดยไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ”
แต่คำว่า “ไม่ต้องตรวจสุขภาพ” ก็มีรายละเอียดที่เราควรเข้าใจต่อครับ
มีโรคประจำตัว ทำ AIA Senior Happy ได้ไหม?
นี่น่าจะเป็นคำถามที่คนสนใจแบบประกันนี้ถามมากที่สุดครับ
AIA ระบุว่า AIA Senior Happy สมัครได้โดยไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ และข้อมูลของ AIA ระบุว่าคนที่มีปัญหาสุขภาพสามารถสมัครได้
ดังนั้น สำหรับคนที่เริ่มมีโรคประจำตัว หรือกังวลว่าประวัติสุขภาพจะทำให้การสมัครประกันชีวิตทั่วไปยากขึ้น แบบประกันลักษณะนี้จึงมีจุดน่าสนใจอยู่ครับ
เงื่อนไข 2 ปีแรกของ AIA Senior Happy ที่ควรรู้
แม้ AIA Senior Happy จะไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ แต่ช่วง 2 ปีแรกมีเงื่อนไขการจ่ายที่ควรรู้ครับ
เสียชีวิตจากการเจ็บป่วยใน 2 ปีแรก
ถ้าเสียชีวิตจากการเจ็บป่วยภายใน 2 ปีแรกของกรมธรรม์ บริษัทจะจ่าย 102% ของเบี้ยประกันหลักที่จ่ายมาแล้วทั้งหมด
พูดง่าย ๆ คือ คนที่รับเงินประกันจะได้รับเงินเท่ากับเบี้ยประกันหลักที่จ่ายไปทั้งหมด บวกเพิ่มอีก 2%
เสียชีวิตจากอุบัติเหตุใน 2 ปีแรก
ถ้าเสียชีวิตจากอุบัติเหตุภายใน 2 ปีแรกของกรมธรรม์ จะได้รับ 102% ของเบี้ยประกันหลักที่จ่ายมาแล้วทั้งหมด รวมกับทุนประกันชีวิตที่ทำไว้
ตั้งแต่ปีกรมธรรม์ที่ 3 เป็นต้นไป
ถ้าเสียชีวิตตั้งแต่ปีที่ 3 ของกรมธรรม์เป็นต้นไป บริษัทจะจ่ายตามจำนวนที่สูงที่สุดจาก 3 อย่างนี้
- 100% ของทุนประกัน
- เงินค่าเวนคืนกรมธรรม์
- เบี้ยประกันหลักที่จ่ายมาแล้วทั้งหมด
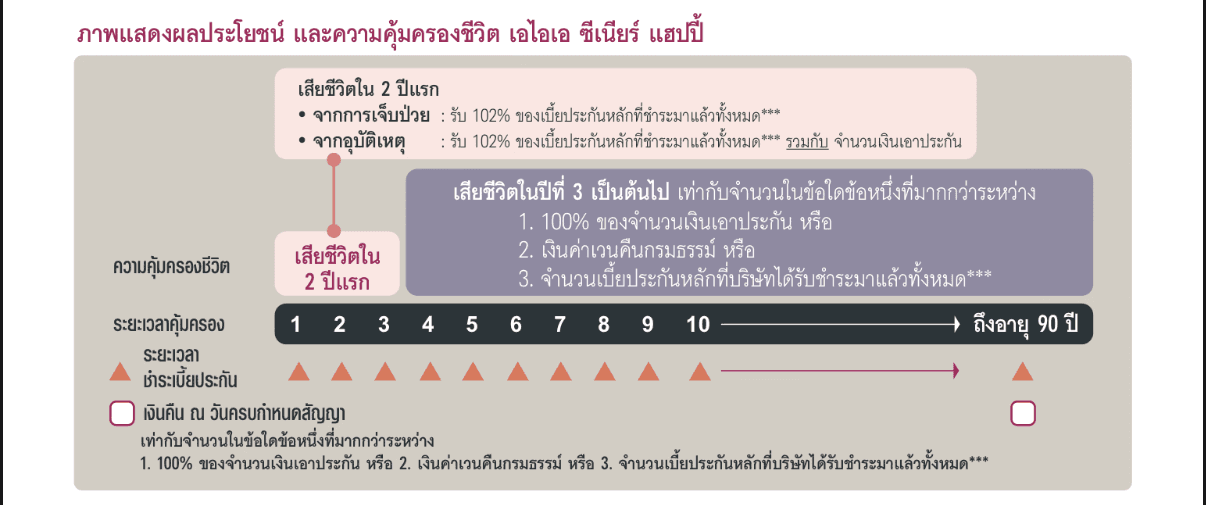
จำง่าย ๆ คือ AIA Senior Happy มีเงื่อนไขการจ่ายต่างกันระหว่าง 2 ปีแรกกับตั้งแต่ปีที่ 3 เป็นต้นไป เพราะฉะนั้น ก่อนทำควรรู้ให้ชัดว่าแต่ละช่วง ถ้าเกิดเหตุขึ้นจะได้รับอะไรครับ
AIA Senior Happy ไม่ใช่ประกันสุขภาพ
จุดนี้ผมอยากแยกออกมาให้ชัดครับ เพราะเป็นหนึ่งในเรื่องที่คนมองหาประกันให้คุณพ่อคุณแม่ หรือคนในครอบครัวสับสนกันได้ง่าย
AIA Senior Happy เป็นประกันชีวิตเพื่อความคุ้มครอง ไม่ใช่ประกันสุขภาพสำหรับเบิกค่ารักษาพยาบาล
ดังนั้นอย่าซื้อ Senior Happy ด้วยความเข้าใจว่า
“ถ้าพ่อแม่เข้าโรงพยาบาล จะใช้กรมธรรม์นี้เบิกค่ารักษาได้”
เพราะ AIA Senior Happy ไม่ได้ช่วยตรงนั้น
ถ้าสิ่งที่กังวลมากที่สุดคือค่าห้อง ค่าหมอ ค่าผ่าตัด หรือค่ารักษาพยาบาล สิ่งที่ควรดูคือประกันสุขภาพ และต้องดูเงื่อนไขการสมัครตามอายุและสุขภาพของแต่ละคนด้วย
แต่ถ้าโจทย์คือ
“อยากให้มีเงินก้อนสักก้อน เมื่อคนในครอบครัวจากไป มีประวัติสุขภาพอยู่ และกำลังมองหาประกันชีวิตที่ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ”
AIA Senior Happy จึงเริ่มตรงกับโจทย์มากขึ้น
ถ้าอยู่ครบสัญญาถึงอายุ 90 ปี จะได้รับอะไร?
ถ้าคนที่ทำประกันมีชีวิตอยู่ครบสัญญาถึงอายุ 90 ปี AIA Senior Happy ก็มีเงินจ่ายเมื่อครบสัญญา
โดยจะจ่ายตามจำนวนที่สูงที่สุดจาก 3 อย่างนี้
- 100% ของทุนประกัน
- เงินค่าเวนคืนกรมธรรม์
- เบี้ยประกันหลักที่จ่ายมาแล้วทั้งหมด
ดังนั้น แบบประกันนี้ไม่ได้มีเงินจ่ายเฉพาะกรณีเสียชีวิตระหว่างสัญญา แต่ถ้าอยู่ครบสัญญาก็มีเงินจ่ายตามเงื่อนไขด้วย
อย่างไรก็ตาม ผมไม่อยากให้ตัดสินใจเลือกประกันเพียงเพราะคำว่า
“อยู่ครบแล้วได้เงิน”
เพราะหน้าที่หลักของแบบประกันนี้ยังคงเป็น ความคุ้มครองชีวิต
คำถามสำคัญกว่าคือ ความคุ้มครองระหว่างทางตอบโจทย์สิ่งที่เราต้องการหรือไม่ และเราสามารถวางแผนจ่ายเบี้ยได้ตลอดสัญญาหรือเปล่า
ทุนประกัน 50,000–200,000 บาท ควรเลือกเท่าไร?
ผมคิดว่าคำถามนี้ตอบด้วยคำว่า “มาก” หรือ “น้อย” อย่างเดียวไม่ได้ครับ
ต้องกลับไปดูว่าเราตั้งใจให้เงินก้อนนี้ทำอะไร
ถ้าต้องการทุนหลักล้านเพื่อทดแทนรายได้ ปิดหนี้บ้าน หรือสร้างมรดกก้อนใหญ่ ทุนประกันสูงสุด 200,000 บาทของ Senior Happy อาจไม่ได้ตอบโจทย์นั้น
แต่สำหรับบางครอบครัว เงินก้อนนี้อาจมีหน้าที่เฉพาะเจาะจงกว่า เช่น
- ช่วยรองรับค่าใช้จ่ายบางส่วนเมื่อเกิดเหตุ
- เป็นเงินสำรองให้ครอบครัวไม่ต้องหาเงินก้อนทันที
- มีเงินก้อนหนึ่งเหลือไว้ให้คนข้างหลัง
- ลดภาระบางส่วนที่อาจตกอยู่กับลูกหลาน
ดังนั้น ทุน 200,000 บาทจะพอหรือไม่ ต้องดูว่าเราตั้งใจให้เงินก้อนนี้ช่วยเรื่องอะไรครับ
AIA Senior Happy เหมาะกับใคร และอาจไม่เหมาะกับใคร
ถ้ามองจากโครงสร้างของแบบประกัน AIA Senior Happy อาจเป็นหนึ่งในตัวเลือกที่ควรนำมาเปรียบเทียบ ถ้าคนที่กำลังจะทำประกันมีลักษณะประมาณนี้
- อายุอยู่ในช่วง 50–70 ปี
- ต้องการประกันชีวิตเพื่อมีเงินก้อนให้คนข้างหลัง
- กังวลเรื่องโรคประจำตัวหรือต้องการแบบที่ไม่ต้องผ่านขั้นตอนตรวจสุขภาพ
- ต้องการแบบที่ไม่ต้องตอบคำถามสุขภาพ
- ต้องการเบี้ยคงที่ตลอดสัญญา
- มองว่าทุนประกัน 50,000–200,000 บาทเพียงพอกับเป้าหมาย
- เข้าใจว่า 2 ปีแรกของกรมธรรม์จ่ายไม่เหมือนตั้งแต่ปีที่ 3 เป็นต้นไป
- วางแผนจ่ายเบี้ยถึงอายุ 90 ปีได้
ในทางกลับกัน หากเป้าหมายหลักคือ ค่ารักษาพยาบาล หรือต้องการทุนประกันชีวิตจำนวนสูงกว่านี้มาก แบบประกันนี้อาจไม่ใช่คำตอบทั้งหมด
เพราะท้ายที่สุดแล้ว คำว่า “เหมาะ” ไม่ได้อยู่ที่ว่าแบบประกันนี้ดีหรือไม่ดี
แต่อยู่ที่ว่า
“สิ่งที่แบบประกันนี้ทำได้ ตรงกับปัญหาที่เราต้องการแก้หรือเปล่า?”
5 เรื่องที่ควรเช็กก่อนตัดสินใจทำ AIA Senior Happy
ก่อนตัดสินใจทำ AIA Senior Happy ให้ตัวเองหรือพ่อแม่ ผมอยากให้ลองเช็ก 5 เรื่องนี้ก่อนครับ
1. เราทำประกันก้อนนี้ไปเพื่ออะไร?
ถ้าต้องการมีเงินก้อนจากความคุ้มครองชีวิตไว้ให้ครอบครัว ประกันชีวิตอาจตรงโจทย์
แต่ถ้าความกังวลหลักคือค่ารักษาพยาบาล ก็ควรกลับไปพิจารณาประกันสุขภาพก่อน
2. ต้องการทุนประกันเท่าไรจริง ๆ?
อย่าเริ่มจากคำถามว่า
“เบี้ยเดือนละเท่าไร?”
ลองกำหนดหน้าที่ของเงินก่อน แล้วค่อยย้อนกลับมาดูว่าต้องการทุนประกันเท่าไร
ถ้าเรารู้ว่าเงินก้อนนี้มีไว้ทำอะไร เราจะประเมินได้ง่ายขึ้นว่าทุน 50,000 บาท 100,000 บาท หรือ 200,000 บาท เพียงพอกับเป้าหมายหรือไม่
3. เข้าใจเงื่อนไข 2 ปีแรกหรือยัง?
ข้อนี้สำคัญมากสำหรับแบบประกันที่ไม่ต้องตอบคำถามสุขภาพ
โดยเฉพาะถ้าเสียชีวิตจากการเจ็บป่วยใน 2 ปีแรกของกรมธรรม์ จะได้รับ 102% ของเบี้ยประกันหลักที่จ่ายมาแล้ว ไม่ใช่ทุนประกันเต็มจำนวน
ก่อนทำจึงควรเข้าใจเงื่อนไขนี้ให้ชัด ไม่ใช่รู้เพียงว่า “ไม่ต้องตรวจสุขภาพ”
4. จ่ายเบี้ยถึงอายุ 90 ปีไหวไหม?
แม้เบี้ยของ AIA Senior Happy จะคงที่ตลอดสัญญา แต่ต้องจ่ายเบี้ยถึงอายุ 90 ปี
จึงควรมอง Cash Flow ในระยะยาว ไม่ใช่ดูเพียงว่าเบี้ยในปีแรกหรือเดือนแรกจ่ายไหวหรือไม่
โดยเฉพาะถ้าลูกเป็นคนวางแผนจ่ายเบี้ยให้พ่อแม่ ก็ควรคิดไว้ตั้งแต่ต้นว่าใครจะเป็นคนรับผิดชอบเบี้ยในระยะยาว
5. เราต้องการประกันชีวิต หรือจริง ๆ ต้องการประกันสุขภาพ?
ถ้าโจทย์หลักคือค่ารักษาพยาบาล Senior Happy ไม่ได้ทำหน้าที่นั้น เพราะเป็นประกันชีวิต ไม่ใช่ประกันสุขภาพครับ
สรุป: อย่าเลือกเพียงเพราะคำว่า “ไม่ต้องตรวจสุขภาพ”
AIA Senior Happy มีจุดเด่นตรงที่คนอายุ 50–70 ปีมีทางเลือกในการทำประกันชีวิตโดยไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ แต่สิ่งสำคัญกว่าคำว่า “ไม่ต้องตรวจสุขภาพ” คือ ต้องเข้าใจเงื่อนไข 2 ปีแรก ทุนที่เลือก และการจ่ายเบี้ยถึงอายุ 90 ปีก่อนตัดสินใจครับ
เพราะฉะนั้น แทนที่จะถามเพียงว่า
“AIA Senior Happy ดีไหม?”
ผมคิดว่าคำถามที่มีประโยชน์กว่าคือ
“AIA Senior Happy ทำหน้าที่ที่ครอบครัวเราต้องการได้หรือเปล่า?”
ถ้าเงินก้อนนี้ทำหน้าที่ตรงกับสิ่งที่ครอบครัวต้องการ การตัดสินใจก็จะง่ายขึ้นครับ
ไม่แน่ใจว่าควรเลือกทุนเท่าไร หรือ Senior Happy เหมาะกับพ่อแม่ไหม?
ถ้ากำลังมองหา ประกันชีวิตผู้สูงอายุที่ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ แต่ยังไม่แน่ใจว่า
- อายุนี้ยังสมัครได้ไหม
- ควรเลือกทุนประกันเท่าไร
- เบี้ยประมาณเท่าไร
- เงื่อนไข 2 ปีแรกมีผลอย่างไร
- หรือจริง ๆ แล้วโจทย์ของครอบครัวควรเป็นประกันชีวิตหรือประกันสุขภาพ
แอด LINE OA @ccpun แล้วพิมพ์คำว่า
“Senior Happy”
พร้อมส่ง อายุ + เพศ + ทุนประกันที่สนใจ
มาได้ครับ
ผมช่วยไล่ให้ดูว่าแบบนี้ได้อะไร มีข้อจำกัดตรงไหน และจำนวนเงินที่กำลังมองอยู่เหมาะกับหน้าที่ที่คุณตั้งใจให้เงินก้อนนี้ทำหรือไม่
ผมอยากให้เลือกจากโจทย์ของครอบครัวก่อนเลือกแบบประกัน
ไม่ใช่เลือกเพียงเพราะคำว่า
“ไม่ต้องตรวจสุขภาพ”
หมายเหตุ
บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลเบื้องต้นเกี่ยวกับการวางแผนประกันชีวิต ไม่ใช่เอกสารเสนอขาย ผลประโยชน์ เงื่อนไข ข้อยกเว้น อัตราเบี้ย การรับประกัน และรายละเอียดของกรมธรรม์จริง ให้ยึดเอกสารเสนอขายและกรมธรรม์ที่บริษัทออกให้เป็นหลัก
รายละเอียดของแบบประกันอาจมีการเปลี่ยนแปลง ควรตรวจสอบข้อมูลล่าสุดก่อนตัดสินใจทำประกัน