ประกันที่เบี้ยแพงกว่าไม่ได้แปลว่าเหมาะกับรถทุกคัน
แต่คำถามที่สำคัญกว่าคือ ถ้าเกิดเหตุขึ้น ความเสี่ยงส่วนไหนที่คุณพร้อมรับเอง และส่วนไหนที่อยากให้ประกันช่วยรับไว้
เพราะวันที่รถชน รถหาย หรือเสียหายหนัก สิ่งที่กระทบเงินจริงไม่ใช่ชื่อ “ชั้น” แต่คือความคุ้มครองที่มีอยู่ในกรมธรรม์ของคุณ
ดังนั้น ก่อนที่เราจะตัดสินใจทำประกันรถ เรามาทำความเข้าใจกับ พ.ร.บ. ที่เป็นประกันรถภาคบังคับ รวมไปถึงประกันรถที่หลายๆ คนทำเพิ่มไว้มาฝากกัน
พ.ร.บ. ต่างจากประกันรถภาคสมัครใจอย่างไร?
พ.ร.บ. มีหน้าที่คุ้มครองผู้ประสบภัยจากรถด้านชีวิต ร่างกาย หรืออนามัยตามกฎหมาย ไม่ได้คุ้มครองการซ่อมรถ จึงไม่คุ้มครองความเสียหายต่อตัวรถของเรา หรือความเสียหายต่อรถและทรัพย์สินของคู่กรณี
ดังนั้นการมีประกันรถยนต์ จึงเป็นสิ่งที่เราควรมีนั่นเอง
แต่ประกันรถยนต์ ก็มีระดับความคุ้มครองที่แตกต่างกันไปอีก ซึ่งทาง คปภ. หรือสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย ก็ได้มีการจำแนกประเภทของประกันรถยนต์มาให้เลือกกันได้ง่ายขึ้น
ประกันรถยนต์ 5 ประเภทมีอะไรบ้าง?
- ประเภท 1 — คุ้มครองความรับผิดต่อบุคคลภายนอก ความเสียหายต่อตัวรถ และรถสูญหาย/ไฟไหม้ตามเงื่อนไขกรมธรรม์ จึงเป็นประเภทที่รับความเสี่ยงหลักของรถเราได้ครอบคลุมที่สุดในกลุ่มนี้
- ประเภท 2 — คุ้มครองบุคคลภายนอกและรถสูญหาย/ไฟไหม้ แต่โดยหลักไม่คุ้มครองความเสียหายจากการชนของรถเรา
- ประเภท 3 — คุ้มครองความรับผิดต่อบุคคลภายนอก
- ประเภท 4 — คุ้มครองเฉพาะความรับผิดต่อทรัพย์สินของบุคคลภายนอกตามวงเงิน
- ประเภท 5 — แบบคุ้มครองเฉพาะภัยที่พัฒนาจากประเภท 2 หรือ 3 แล้วเพิ่มความคุ้มครองความเสียหายต่อตัวรถจากการชนกับยานพาหนะทางบกตามเงื่อนไข
แต่เวลาเราจะซื้อประกันรถ ก็มักจะเห็นแบบ ชั้น 1, 2+, 2 หรือแบบอื่นๆ
แล้วแต่ละแบบต่างกันอย่างไร มาดูไปพร้อมๆ กันครับ
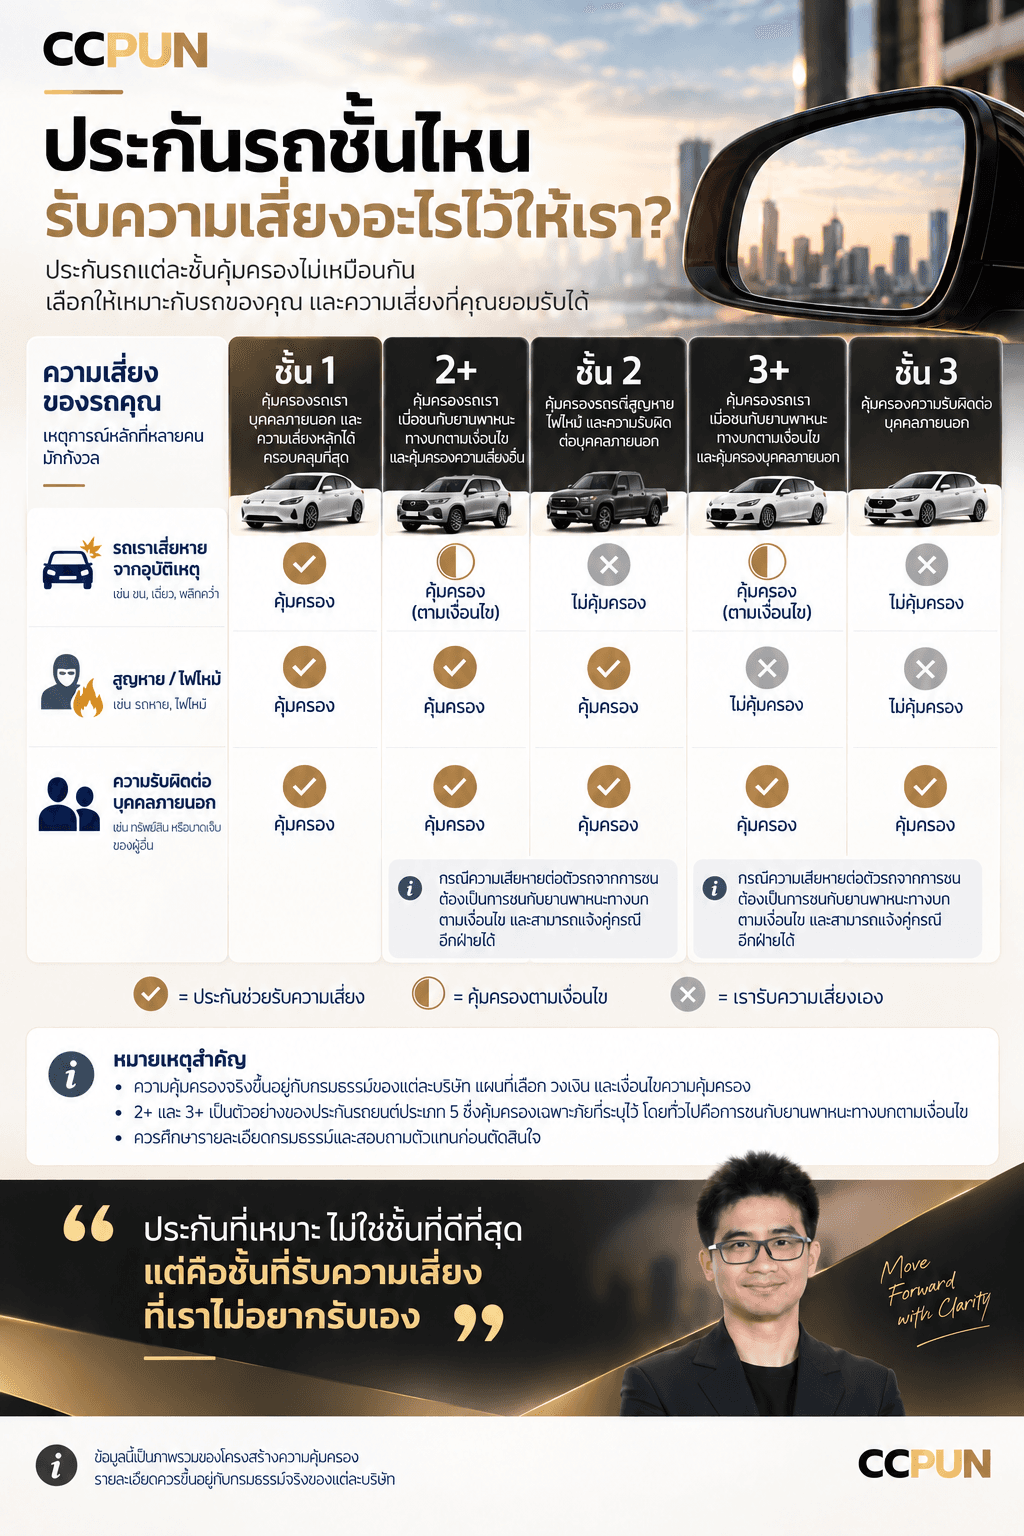
ชั้น 1, 2+, 2, 3+ และ 3 ต่างกันอย่างไร?
| แบบ | รถเราเสียหายจากอุบัติเหตุ | สูญหาย/ไฟไหม้ | ความรับผิดต่อบุคคลภายนอก | จุดที่ต้องเช็ก |
|---|---|---|---|---|
| ชั้น 1 | คุ้มครองความเสียหายต่อตัวรถตามเงื่อนไขกรมธรรม์ | มี ตามเงื่อนไขและวงเงิน | มี ตามวงเงิน | ข้อยกเว้น ค่าเสียหายส่วนแรก การใช้รถ เงื่อนไขซ่อม และเอกสารแนบท้าย |
| 2+ | คุ้มครองรถเราเมื่อชนกับยานพาหนะทางบก และต้องสามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายได้ | มี เพราะใช้ความคุ้มครองพื้นฐานจากประเภท 2 ทั้งนี้ตามเงื่อนไขและวงเงิน | มี ตามวงเงิน | นิยามการชน คู่กรณี ทุน/วงเงิน ค่าเสียหายส่วนแรก และเอกสารแนบท้าย |
| ชั้น 2 | โดยหลักไม่คุ้มครองความเสียหายจากการชนของรถเรา | มี ตามเงื่อนไขและวงเงิน | มี ตามวงเงิน | วงเงินสูญหาย/ไฟไหม้ ความรับผิดต่อบุคคลภายนอก และเอกสารแนบท้าย |
| 3+ | คุ้มครองรถเราเมื่อชนกับยานพาหนะทางบก และต้องสามารถแจ้งให้บริษัททราบถึงคู่กรณีอีกฝ่ายได้ | ไม่มีในความคุ้มครองพื้นฐานของแบบที่พัฒนาจากประเภท 3 | มี ตามวงเงิน | นิยามการชน คู่กรณี ทุน/วงเงิน ค่าเสียหายส่วนแรก และเอกสารแนบท้าย |
| ชั้น 3 | โดยหลักไม่คุ้มครองรถเรา | ไม่มี | มี ตามวงเงิน | วงเงินความรับผิดต่อบุคคลภายนอกและเอกสารแนบท้าย |
ตารางนี้เป็นภาพรวมของโครงสร้างความคุ้มครอง ไม่ใช่ตารางผลประโยชน์ของบริษัทใดบริษัทหนึ่ง แผนจริงอาจต่างกันเรื่องทุน วงเงิน ค่าเสียหายส่วนแรก เงื่อนไขซ่อม ข้อยกเว้น และความคุ้มครองเพิ่มเติม จึงต้องอ่านตารางกรมธรรม์และเอกสารแนบท้ายของแผนที่ซื้อจริงเสมอ
2+ กับ 3+ ต่างกันตรงไหน?
ทั้ง 2+ และ 3+ อยู่ในประเภท 5 โดยเพิ่มความคุ้มครองความเสียหายของรถเราจากการชนกับ “ยานพาหนะทางบก” ตามเอกสารแนบท้ายและเงื่อนไขกรมธรรม์ ซึ่งความคุ้มครองมาตรฐานส่วนนี้กำหนดให้สามารถแจ้งบริษัทให้ทราบถึงคู่กรณีอีกฝ่ายได้
- 2+ — ใช้พื้นฐานจากประเภท 2 จึงมีความคุ้มครองรถสูญหาย/ไฟไหม้ตามเงื่อนไขและวงเงิน
- 3+ — ใช้พื้นฐานจากประเภท 3 จึงไม่มีความคุ้มครองสูญหาย/ไฟไหม้เป็นความคุ้มครองพื้นฐาน
คำว่า “ชนกับยานพาหนะทางบก” ไม่ได้หมายถึงอุบัติเหตุทุกแบบ ความคุ้มครองมาตรฐานตามเอกสารแนบท้ายกำหนดให้รถที่เอาประกันได้รับความเสียหายจากการชนกับยานพาหนะทางบกและสามารถแจ้งบริษัทให้ทราบถึงคู่กรณีอีกฝ่ายได้ เช่น หากชนเสา กำแพง ต้นไม้ หรือรถพลิกคว่ำโดยไม่ได้เกิดจากการชนกับยานพาหนะทางบก ความเสียหายดังกล่าวไม่อยู่ในความคุ้มครองส่วนนี้ ทั้งนี้ควรตรวจเอกสารกรมธรรม์และความคุ้มครองเพิ่มเติมของแผนที่ซื้อจริง
ประกันรถชั้นไหนเหมาะกับเรา? เริ่มจาก 5 คำถามนี้
- มูลค่าของรถในราคาตลาด
- ถ้ารถเสียหายหนัก คุณรับค่าซ่อมเองได้เท่าไรโดยไม่กระทบเงินสำรอง?
- ใช้รถทุกวันจนหยุดใช้ไม่ได้ง่ายๆ หรือเป็นรถสำรอง?
- ต้องการซ่อมศูนย์ หรือรับอู่ในเครือได้? เรื่องนี้ต้องดูเงื่อนไขของแผน ไม่ได้ตัดสินจากชื่อชั้นเพียงอย่างเดียว
- งบเบี้ยต่อปีเท่าไรที่จ่ายแล้วไม่กระทบกระแสเงินสด?
ลองนึกภาพวันที่เกิดเหตุจริง: ถ้ารถเสียหาย 100,000 บาท คุณโอเคกับการรับภาระก้อนนั้นเองไหม? ถ้ารถหาย คุณมีเงินเปลี่ยนรถหรือยัง? คำตอบเหล่านี้ช่วยบอกได้มากกว่าการเริ่มจากคำถามว่า “ชั้นไหนดีที่สุด” เพราะเป้าหมายคือเลือกว่าความเสี่ยงไหนที่คุณไม่อยากรับเอง และให้ประกันช่วยรับไว้ โดยยังต้องดูเงื่อนไข วงเงิน และข้อยกเว้นของแผนจริงก่อนตัดสินใจ
รถเก่าควรทำประกันชั้นไหน?
อายุรถอย่างเดียวตอบไม่ได้ รถเก่าที่มูลค่ายังสูง ใช้ทุกวัน หรือเจ้าของรับค่าซ่อมก้อนใหญ่เองไม่ไหว อาจยังต้องการความคุ้มครองรถตัวเองมากกว่ารถที่มูลค่าต่ำและเป็นรถสำรอง ควรเทียบมูลค่ารถ ค่าเบี้ย ความเสี่ยงจากการใช้งาน และเงินที่พร้อมรับความเสียหายเองร่วมกัน รวมถึงเช็กว่าแต่ละบริษัทรับอายุรถและเสนอแผนใดให้รถคันนั้นได้จริง
ถ้ายังไม่แน่ใจว่าจะเริ่มเทียบจากตรงไหน
ก็สามารถทัก Line Official Account ของผม เพียงพิมพ์ @CCPun แล้วพิมพ์คำว่า “ประกันรถยนต์” มาได้เลยครับ เดี๋ยวผมจะช่วยให้คำแนะนำที่เหมาะสมให้กับคุณเองครับ