“พี่มีเงินเก็บ 100,000 บาท เอาไปลงทุนอะไรดีน้อง?”
“ผมมีเงินเก็บ 50,000 บาทแล้วพี่ปั้น จะเอาเงินไปทำอะไรต่อดี”
พอได้ยินคำถามเหล่านี้ ผมดีใจกับคนที่ถามจริงๆ ครับ เพราะในยุคนี้การมีเงินเก็บมันยากกว่าเมื่อก่อน ด้วยช่องทางการซื้อของที่เข้าถึงง่ายขึ้น ของใช้ราคาแพงขึ้น และเหตุผลอื่นๆ อีกมากมาย คนที่ถามคำถามนี้ได้แสดงว่ามีวินัยทางการเงินที่ดี
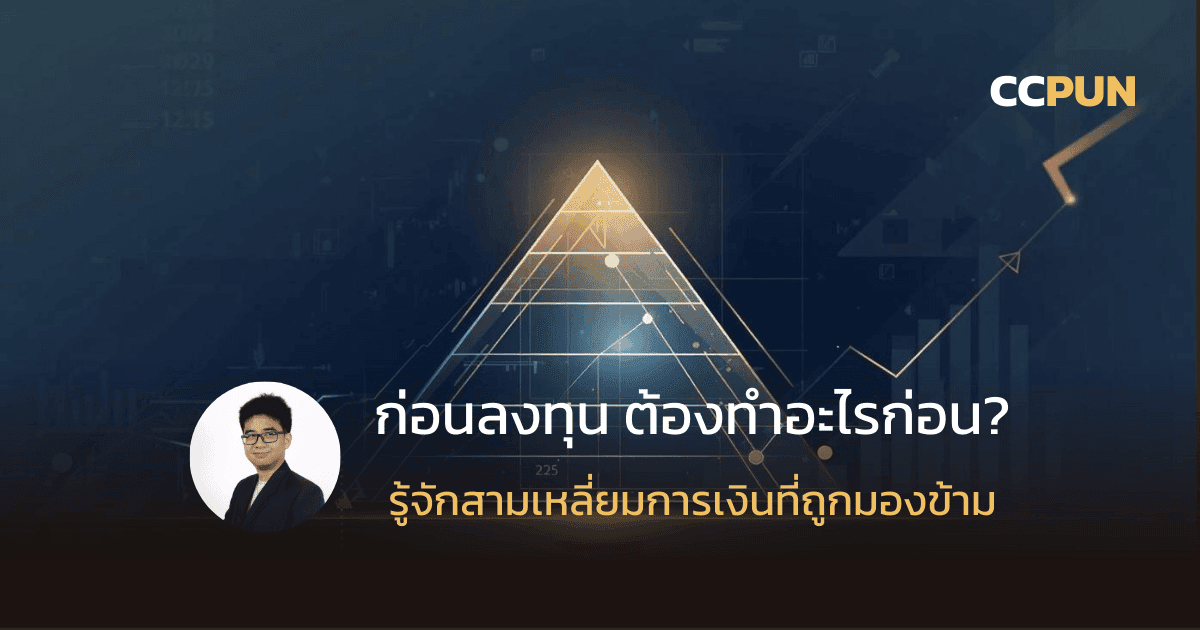
แต่ก่อนจะไปถึงเรื่องลงทุน ผมอยากให้ลองนึกภาพนี้ครับ หากวันนึง AI เข้ามาแทนที่งานของคุณ หรือเกิดเจ็บป่วยต้องเข้าโรงพยาบาล คุณได้เตรียมแผนรับมือแล้วหรือยัง? ถ้ายัง ผมขอแนะนำ Financial Pyramid หรือพีระมิดทางการเงิน — แนวคิดที่ช่วยให้คุณตั้งรับกับทุกวิกฤติและเติบโตได้อย่างมั่นคง
พีระมิดทางการเงินคืออะไร?
พีระมิดทางการเงิน (Financial Pyramid) คือแนวคิดในการวางแผนการเงินส่วนบุคคล โดยจัดสัดส่วนของเงินจากขั้นพื้นฐานที่สุดไปสู่เป้าหมายสูงสุด เหมือนกับการต่อ Art toy ให้ตั้งโชว์ได้อย่างมั่นคง เราต้องทำฐานให้แข็งแรงก่อน แล้วค่อยๆ ต่อยอดไปเรื่อยๆ
พีระมิดทางการเงินมีองค์ประกอบหลัก 4 ชั้น คือ
- ชั้นที่ 1 — ฐานพีระมิด: เงินสำรองฉุกเฉิน + ประกันสุขภาพ + ประกันโรคร้ายแรง
- ชั้นที่ 2: เงินเก็บตามเป้าหมายระยะสั้น กลาง และยาว
- ชั้นที่ 3: การลงทุน ไม่ว่าจะเป็นกองทุนรวม หุ้น
- ชั้นที่ 4: การส่งต่อมรดกให้ลูกหลาน
หลายคนรวมถึงผมเองก็เคยข้ามมาที่ชั้นการลงทุนก่อน เพราะมันเห็นผลเร็วกว่าการเก็บเงินสำรองหรือทำประกัน แต่เมื่อไหรก็ตามที่ฐานการเงินไม่แข็งแรง ทุกอย่างที่สร้างมาในหลายปีอาจพังภายในไม่กี่วัน เราเองก็คงไม่อยากให้มันเกิดขึ้น ถ้าไม่อยาก มาดูฐานล่างสุดกันต่อครับ
ชั้นที่ 1: เงินสำรองฉุกเฉิน + ประกัน
ก่อนช่วง COVID-19 เรื่องเงินสำรองและประกันเป็นเรื่องที่ถูกมองข้ามมาก เพราะไม่เห็นผลตอบแทน ไม่ได้เงินแบบ Passive Income เหมือนกับกองทุน หุ้น แต่หลังจาก COVID-19 ทิศทางเปลี่ยนครับ คนที่ไม่มีรายได้แล้วยังอยู่รอดได้ในตอนนั้น มักจะมีเงินสำรองฉุกเฉินก้อนหนึ่งที่ช่วยประคับประคอง
ผลสำรวจจาก TTB Financial Health Check ที่สำรวจมนุษย์เงินเดือนไทยกว่า 96,000 คน พบว่า 70% มีเงินสำรองฉุกเฉินต่ำกว่า 6 เดือน และ 80% ยอมรับว่าถ้าตัวเองป่วยเป็นโรคร้ายแรงที่ต้องใช้เงิน 2 ล้านบาท ครอบครัวจะมีปัญหาทางการเงินทันที (ที่มา: TTB Financial Health Check, ส.ค. 2566–ก.พ. 2568)
ยิ่งกว่านั้น ข้อมูลจาก สภาพัฒน์ (ก.พ. 2569) ระบุว่าค่ารักษาพยาบาลในไทยเพิ่มขึ้น 10.8% ในปี 2568 สูงกว่าเงินเฟ้อทั่วไปถึง 15 เท่า สะท้อนให้เห็นว่าต้นทุนการรักษาสุขภาพกำลังเพิ่มขึ้นเร็วกว่าที่หลายคนคิดทุกปี
เงินสำรองฉุกเฉิน
สิ่งแรกที่ผมอยากให้ทุกคนนึกถึงเมื่อมีเงินเก็บแต่ไม่รู้จะเอาไปไว้ที่ไหน นั่นคือ เงินสำรองฉุกเฉิน เพราะเงินก้อนนี้จะช่วยให้คุณตั้งตัว และลดความกังวลเรื่องเงินเมื่อเจอปัญหาต่างๆ ที่มีความจำเป็นต้องใช้เงินทันที ไม่ว่าจะเป็นถูกเลิกจ้าง ค่าใช้จ่ายในครอบครัว หรือเหตุจำเป็นอื่นๆ
หลักการของเงินสำรองฉุกเฉินคือการมีเงินสดเอาไว้ใช้ได้ทันที โดยไม่ต้องไปขายสินทรัพย์อื่นๆ ไม่ต้องยืมใคร โดยทั่วไปแนะนำให้เก็บ 3–6 เดือนของค่าใช้จ่ายรายเดือน แต่ถ้ารายได้ไม่สม่ำเสมอ เช่น Freelance ธุรกิจส่วนตัว หรืออยู่ในช่วงเศรษฐกิจขาลง ผมแนะนำให้สำรองไว้ที่ 6–12 เดือน
เงินสำรองฉุกเฉินควรเน้นสภาพคล่องและเข้าถึงได้ตามเวลาที่ต้องใช้ เครื่องมือที่เลือกจึงควรพิจารณาความเสี่ยง ระยะเวลาถอนเงิน และความแน่นอนของเงินต้นให้เหมาะกับหน้าที่ของเงินก้อนนี้ ไม่ควรนำเงินฉุกเฉินไปผูกกับสินทรัพย์ที่อาจต้องขายขาดทุนในเวลาที่จำเป็น
ประกันชีวิต ประกันสุขภาพ และประกันโรคร้ายแรง
พอพูดถึงประกัน หลายคนมองว่าเป็นค่าใช้จ่ายที่รู้สึกว่าจับต้องไม่ได้ เปลือง เสียดายเงิน แต่อยากให้ลองมองมุมนี้ครับว่า รถที่เราซื้อมาพร้อมประกัน เราซื้อประกันรถแล้วคาดหวังว่าจะเคลมให้คุ้มไหม?
ประกันสุขภาพก็เช่นกัน เราซื้อมันไม่ใช่เพราะคาดว่าจะป่วย แต่เพราะถ้าเราป่วยขึ้นมาแล้วไม่มีประกัน ค่าใช้จ่ายที่เกิดขึ้นหลักล้าน อาจทำให้สินทรัพย์ที่เรามีเหลือหลักร้อยได้ในแค่ไม่กี่วัน
แผนที่ใช้ปกป้องฐานพีระมิด ประกอบด้วย
- ประกันสุขภาพ — ลดภาระค่ารักษาพยาบาลในโรงพยาบาล
- ประกันโรคร้ายแรง — จ่ายเงินก้อนเมื่อวินิจฉัยพบโรคร้ายแรง ครอบคลุมค่าใช้จ่ายนอกโรงพยาบาลที่ประกันสุขภาพไม่ครอบคลุม
- ค่าชดเชยรายวัน — จ่ายชดเชยเมื่อต้องนอนพักรักษาตัว
- ประกันชีวิต — ปกป้องคนข้างหลังเมื่อเราจากไป
ถ้าไม่รู้ว่าจะวางแผนตรงนี้อย่างไร สามารถทักมาคุยได้เลยผ่าน LINE Official Account ของ CCPun
ชั้นที่ 2: เงินเก็บในระยะต่างๆ
ต่อมา เมื่อรากฐานพร้อมแล้ว ก็มาวางแผนการออมเงินกันต่อ การแบ่งเงินตามเป้าหมายที่มีระยะเวลาชัดเจนจะช่วยให้เราออมตรงตามเป้าหมายได้ง่ายขึ้น แบ่งออกได้เป็น 3 กลุ่ม
- เป้าหมายระยะสั้น (1–3 ปี) เช่น ดาวน์รถ ท่องเที่ยว ต่อเติมบ้าน — เก็บในที่ที่มีสภาพคล่องสูง เช่น บัญชีออมทรัพย์ กองทุนตลาดเงิน
- เป้าหมายระยะกลาง (3–10 ปี) เช่น ดาวน์บ้าน ทุนการศึกษาลูก หรือทุนธุรกิจ — เลือกวิธีออมและลงทุนตามระยะเวลา ความจำเป็นในการใช้เงิน และระดับความเสี่ยงที่รับได้ ไม่ควรกำหนดสินทรัพย์จากระยะเวลาเพียงอย่างเดียว
- เป้าหมายระยะยาว (10 ปีขึ้นไป) เช่น เกษียณหรือการส่งต่อทรัพย์สิน — อาจใช้การลงทุนเป็นส่วนหนึ่งของแผน แต่ควรพิจารณาเป้าหมาย ระยะเวลา ความเสี่ยง สภาพคล่อง ภาษี และข้อจำกัดของแต่ละเครื่องมือร่วมกัน
ชั้นที่ 3: ลงทุน เมื่อรากฐานแข็งแกร่งแล้ว
สำหรับเป้าหมายระยะยาวอย่างการเกษียณ เป็นเป้าหมายที่ต้องใช้เงินจำนวนมาก เครื่องมือที่ช่วยให้เราใช้เงินเก็บน้อยลงแต่มีผลตอบแทนเข้ามาช่วยแบ่งเบาภาระคือ การลงทุน ซึ่งปัจจุบันมีให้เลือกมากขึ้น ไม่ว่าจะเป็นกองทุนรวม หุ้น
สิ่งสำคัญก่อนลงทุนคือต้องรู้ระดับความเสี่ยงที่ตัวเองรับได้ก่อน ลองถามตัวเองว่า ถ้าหุ้นที่ถืออยู่ราคาลง 30% คุณรับได้ไหม? ถ้าต้องขายขาดทุนเพื่อรับมือกับค่ารักษาพยาบาลฉุกเฉิน คุณจะรู้สึกอย่างไร? นี่แหละคือเหตุผลที่ฐานพีระมิดต้องแข็งแรงก่อน
เมื่อรู้ระดับความเสี่ยงที่รับได้แล้ว ก็สามารถเริ่มวางพอร์ตลงทุนที่เหมาะกับเป้าหมายของคุณได้ ถ้ายังไม่รู้จะเริ่มตรงไหน ทักมาคุยได้เลยผ่าน LINE Official Account ของ CCPun
ชั้นที่ 4: การส่งต่อมรดก (Legacy Planning)
หลังจากที่เราสร้างทั้งความมั่นคงและความมั่งคั่งแล้ว การส่งต่อมรดกเป็นอีกหนึ่งขั้นที่หลายคนมองข้ามไป สินทรัพย์บางอย่างที่เราเป็นเจ้าของ ไม่ใช่ว่าจะถึงมือลูกหลานทันที เพราะบางกรณีต้องรอผู้จัดการมรดก หรือมีเรื่องของภาษีมรดกเข้ามาเกี่ยวข้อง
แต่ผมอยากจะบอกว่ามีสินทรัพย์หนึ่งที่สามารถส่งต่อให้คนในครอบครัวได้เร็ว และหลายคนอาจไม่รู้มาก่อน นั่นก็คือ ประกันชีวิต
ประกันชีวิตเป็นสินทรัพย์ที่ส่งต่อมรดกให้กับคนในครอบครัวของเราได้แบบเต็มๆ ไม่โดนหักภาษีมรดก แถมยังช่วยให้คนข้างหลังของเรามีเงินสดไว ไม่ต้องรอกระบวนการทางศาล และถึงมือผู้รับประโยชน์ในไม่กี่สัปดาห์
จากพีระมิดสู่การลงมือทำ: 6 ขั้นตอน
ถ้ามองเห็นทั้ง 4 ชั้นแล้ว แต่ยังไม่รู้ว่าจะเริ่มลงมือจากตรงไหน ให้ค่อย ๆ ไล่จากฐานของชีวิตตัวเองก่อน เป้าหมายไม่ใช่มีผลิตภัณฑ์ครบทุกประเภท แต่คือทำให้เงินแต่ละก้อนมีหน้าที่ชัด และไม่ถูกนับซ้ำหลายเป้าหมายพร้อมกัน
1. เห็นกระแสเงินสดก่อน — ดูรายได้ รายจ่าย หนี้ และเดือนที่เงินตึง เพื่อรู้ว่าฐานปัจจุบันรับภาระระยะยาวได้แค่ไหน
2. แยกเงินตามหน้าที่ — เงินฉุกเฉินมีไว้ซื้อเวลา เงินที่ใช้บริหารความเสี่ยงมีไว้ลดแรงกระแทก และเงินลงทุนมีไว้พาเงินไปหาเป้าหมายในอนาคต อย่านับเงินก้อนเดียวเป็นทั้งเงินฉุกเฉิน เงินดาวน์บ้าน และเงินเกษียณพร้อมกัน
3. ปิดความเสี่ยงที่ทำให้แผนหยุด — ถามว่าเหตุไหนอาจบังคับให้ขายสินทรัพย์ หยุดออม หรือสร้างหนี้ใหม่ แล้วค่อยตัดสินใจว่าส่วนไหนควรรับเองด้วยเงินสำรอง และส่วนไหนควรโอนความเสี่ยง
4. ตั้งเป้าหมายพร้อมเวลา — เปลี่ยนคำว่า “อยากมีเงินมากขึ้น” ให้เป็นเป้าหมายที่รู้ว่าใช้เมื่อไร เช่น บ้าน การศึกษาบุตร การเปลี่ยนอาชีพ หรือเกษียณ
5. เลือกเครื่องมือให้ตรงหน้าที่ — เมื่อรู้ฐาน ความเสี่ยง และเป้าหมายแล้ว ค่อยเลือกว่าจะใช้เงินสด การลงทุน หรือประกันอย่างไร ไม่เริ่มจากผลิตภัณฑ์แล้วค่อยหาเหตุผลมารองรับทีหลัง
6. ทบทวนเมื่อชีวิตเปลี่ยน — เปลี่ยนงาน แต่งงาน มีบุตร ซื้อบ้าน รายได้หรือสุขภาพเปลี่ยน ล้วนเป็นจังหวะให้กลับมาดูว่าฐานพีระมิดและเป้าหมายเดิมยังเหมาะอยู่หรือไม่
สรุป: พีระมิดทางการเงินและวางแผนการเงิน
พีระมิดทางการเงินทั้ง 4 ชั้นนี้เป็นไอเดียสำหรับใครก็ตามที่มีเงินเก็บแต่ไม่รู้ว่าจะจัดสรรอย่างไรให้ชีวิตมั่นคงมากขึ้น ไม่ว่าตอนนี้คุณจะมีเงินเท่าไหร่ก็สามารถทำมันได้ทันที
แต่ถ้าอ่านแล้วยังไม่รู้ว่าแผนที่มีตอนนี้เพียงพอหรือยัง ทักมาคุยได้เลยผ่าน LINE Official Account ของ CCPun
FAQ — คำถามที่พบบ่อยเกี่ยวกับพีระมิดทางการเงิน
พีระมิดทางการเงินคืออะไร? พีระมิดทางการเงิน คือแนวคิดวางแผนการเงินส่วนบุคคล จัดลำดับจากฐานจำเป็นที่สุด (เงินสำรองฉุกเฉิน + ประกัน) ไปสู่การออม การลงทุน และการส่งต่อมรดก เหมาะกับทุกคนไม่ว่าจะมีเงินเท่าไหร่
ถ้าเพิ่งเริ่มต้น ควรเริ่มชั้นไหนก่อน? เริ่มจากเงินสำรองฉุกเฉิน 1 เดือนก่อน ระหว่างนั้นมองหาประกันสุขภาพที่เบี้ยอยู่ในงบ เพราะถ้าเจ็บป่วยขึ้นมาก่อนมีประกัน ค่าใช้จ่ายอาจกลบเงินสำรองทั้งหมด พอเงินสำรองครบ 3–6 เดือนค่อยขยับไปชั้น 2 และ 3
เงินสำรองฉุกเฉินควรเก็บเท่าไหร่? 3–6 เดือนของค่าใช้จ่ายรายเดือน สำหรับ Freelance หรือเจ้าของธุรกิจ ควรเพิ่มเป็น 6–12 เดือน เพื่อรองรับช่วงรายได้ขาดหาย
ประกันชีวิตอยู่ในชั้นไหนของพีระมิด? ประกันชีวิตมีบทบาทได้ทั้งด้านการบริหารความเสี่ยงของครอบครัวและการวางแผนส่งต่อเงินให้ผู้รับประโยชน์ แต่ผลทางกฎหมาย ภาษี และกระบวนการรับผลประโยชน์ขึ้นกับข้อเท็จจริง โครงสร้างกรมธรรม์ และกฎหมายที่ใช้ในขณะนั้น จึงควรตรวจรายละเอียดเป็นรายกรณี
แหล่งอ้างอิง
- TTB Financial Health Check (ส.ค. 2566–ก.พ. 2568). ข้อมูลสุขภาพการเงินมนุษย์เงินเดือนไทย กลุ่มตัวอย่าง 96,000+ คน ร่วมกับข้อมูล NCB
- สภาพัฒน์ / NESDC (ก.พ. 2569). รายงานภาวะสังคมไทย ไตรมาส 4 ปี 2568 เงินเฟ้อทางการแพทย์
บทความนี้เป็นข้อมูลทั่วไปเพื่อการศึกษาเท่านั้น ไม่ใช่คำแนะนำการลงทุนส่วนบุคคล การลงทุนมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูลและปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจ ผลิตภัณฑ์ประกันชีวิตไม่ใช่เงินฝาก