สำหรับคนที่มีสวัสดิการข้าราชการ ประกันกลุ่ม บัตรทองอยู่แล้ว ก็อาจรู้สึกว่า จะทำประกันสุขภาพไปทำไม? แต่สิ่งที่หลายคนมองข้าม คือ ค่ารักษาพยาบาลสำหรับโรคร้ายแรงที่แพงขึ้นในช่วงที่ผ่านมา ยาบางตัวก็ไม่สามารถใช้สิทธิ หรือมีส่วนต่างค่ารักษาพยาบาลที่สูง
AIA Health CI Hero เป็นประกันค่ารักษาพยาบาลที่เน้นดูแลเมื่อเราตรวจพบโรคร้ายแรงตามเงื่อนไขของกรมธรรม์ และยังคุ้มครองค่ารักษาโรคทั่วไปที่เกิดขึ้นหลังจากนั้นด้วย มีวงเงินให้เลือก 2, 6 และ 12 ล้านบาทต่อรอบปีกรมธรรม์ พร้อมแผนย่อย Begin และ Balanced ที่ต่างกันเรื่องค่าใช้จ่ายร่วม
AIA Health CI Hero คืออะไร?
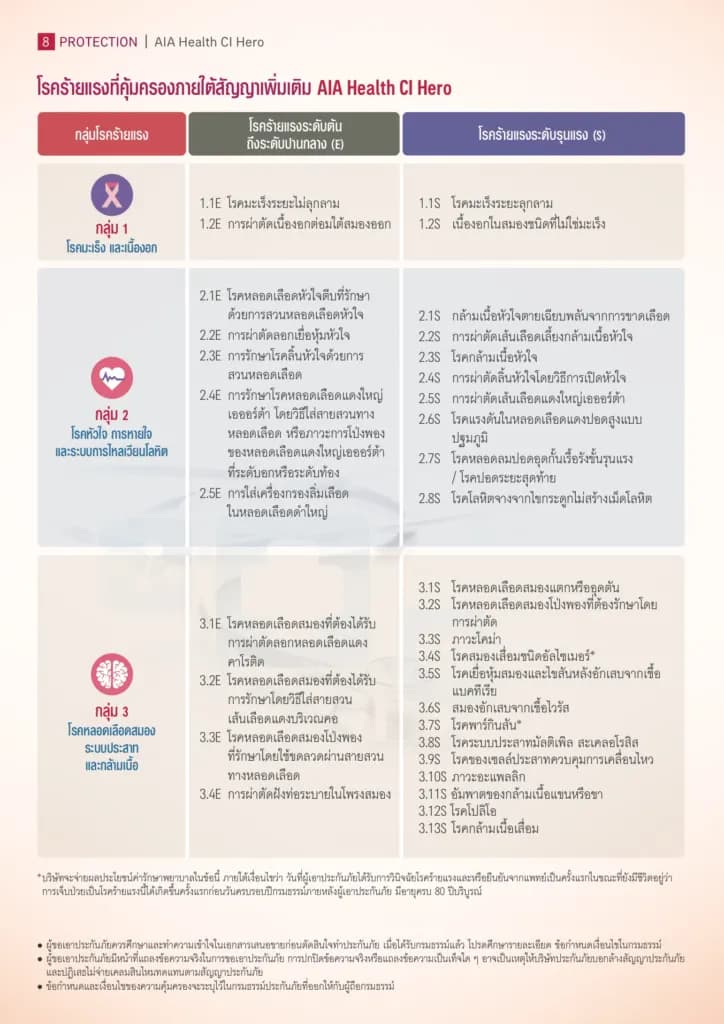
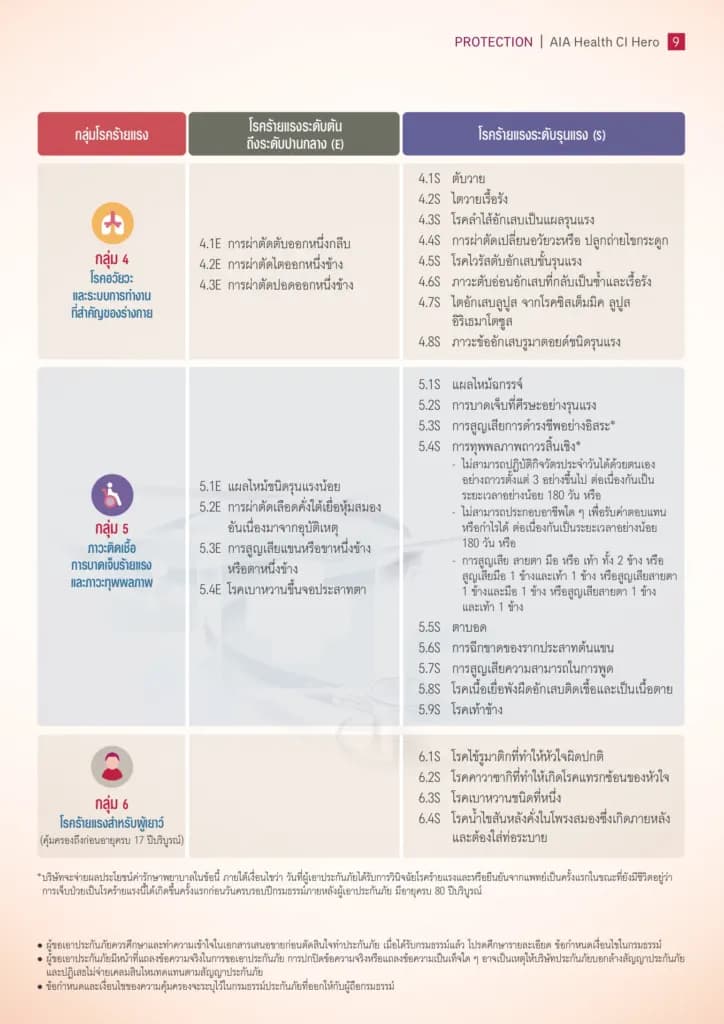
AIA Health CI Hero เป็นสัญญาเพิ่มเติมค่ารักษาพยาบาลที่ให้ความคุ้มครองตามเงื่อนไขของ 6 กลุ่มโรคร้ายแรง รวม 62 โรค โดยต้องพิจารณานิยามและเงื่อนไขการวินิจฉัยตามกรมธรรม์ฉบับที่มีผล
ถ้ายังไม่เคยตรวจพบโรคร้ายแรงตามเงื่อนไข ความคุ้มครองค่ารักษาจากการเจ็บป่วยหรือบาดเจ็บทั่วไปจะเริ่มตั้งแต่วันครบรอบปีกรมธรรม์หลังอายุครบ 81 ปี ตามเงื่อนไขสัญญา ดังนั้นแผนนี้จึงไม่ใช่ประกันสุขภาพที่ใช้รักษาโรคทั่วไปได้ตั้งแต่เริ่มสัญญาครับ
AIA Health CI Hero มีวงเงินค่ารักษาให้เลือก 3 ระดับ ได้แก่
1.แผน 2 ล้านบาท
2.แผน 6 ล้านบาท
3.แผน 12 ล้านบาท
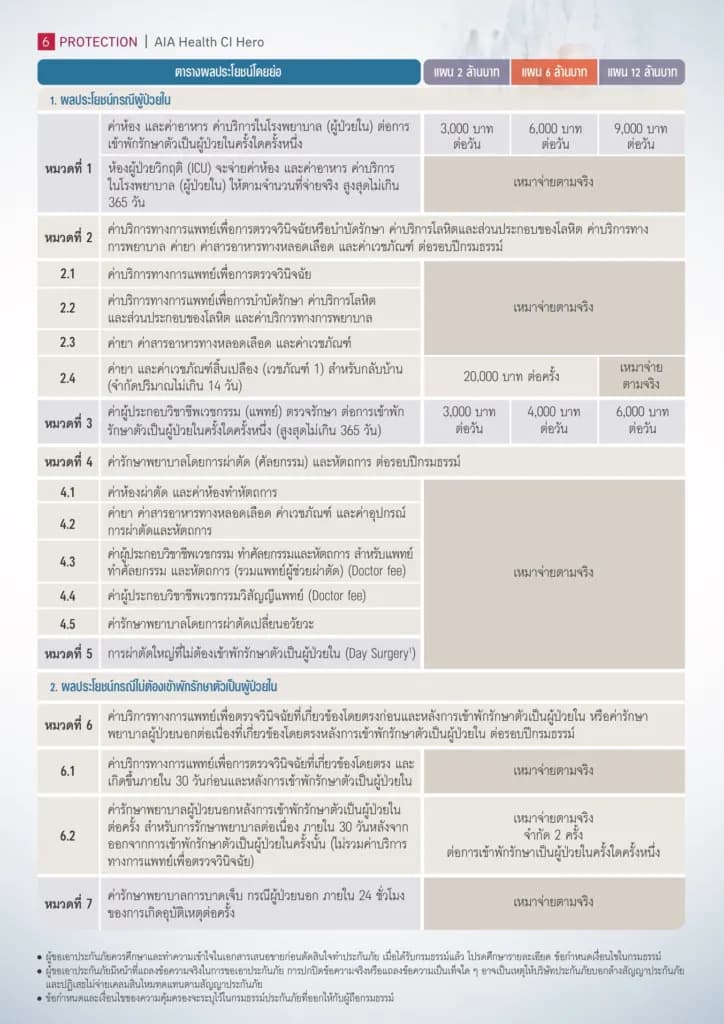
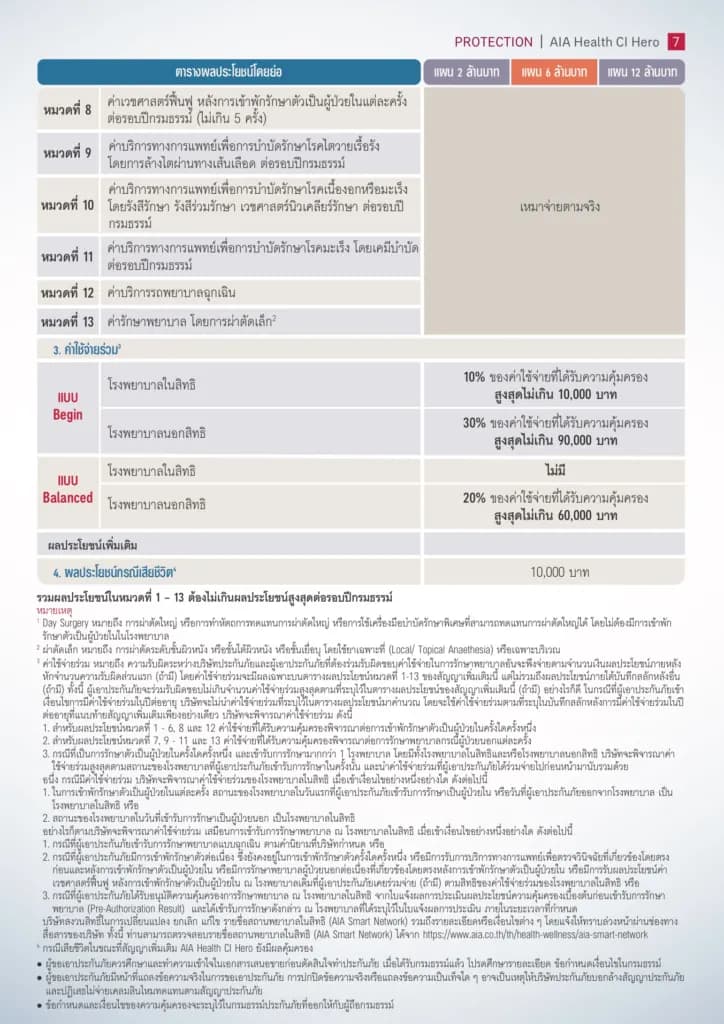
โดยผลประโยชน์ของแต่ละแผน จะจ่ายค่ารักษาพยาบาลตามในหมวดหมู่ต่างๆ ตามตารางด้านล่าง ดังนี้
 ดูภาพขนาดใหญ่ (เปิดในแท็บใหม่)
 ดูภาพขนาดใหญ่ (เปิดในแท็บใหม่)
ผลประโยชน์ของแผนแบ่งเป็นหลายหมวดและมีค่าห้องตามระดับวงเงินที่เลือก การจะพอสำหรับโรงพยาบาลใดควรเทียบกับค่าห้องและค่าใช้จ่ายของโรงพยาบาลที่ตั้งใจใช้จริง ไม่ควรสรุปจากวงเงินรวมเพียงอย่างเดียว
6 กลุ่มโรคร้ายแรง คุ้มครองอะไรบ้าง?
เอกสารผลิตภัณฑ์ AIA Health CI Hero ฉบับปัจจุบันระบุความคุ้มครอง 6 กลุ่มโรคร้ายแรง รวม 62 โรค ทั้งนี้การจ่ายจริงต้องเข้าเงื่อนไขและนิยามของโรคตามกรมธรรม์ ไม่ใช่เพียงมีชื่อโรคอยู่ในกลุ่มเดียวกัน
 ดูภาพขนาดใหญ่ (เปิดในแท็บใหม่)
 ดูภาพขนาดใหญ่ (เปิดในแท็บใหม่)
ถ้าตรวจเจอโรคร้ายแรงแล้ว Health CI Hero เคลมโรคทั่วไปได้ไหม?
หลายคนพอเห็นว่า AIA Health CI Hero คุ้มครอง 62 โรคร้ายแรง ก็เข้าใจว่าแผนนี้ใช้รักษาได้เฉพาะโรคร้ายแรงที่กำหนดเท่านั้น
แต่จริงๆ แล้ว มีอีกหนึ่งจุดเด่นที่หลายคนยังไม่รู้ครับ
ถ้าเราตรวจพบโรคร้ายแรง 1 ใน 62 โรคเป็นครั้งแรก และเข้าเงื่อนไขตามกรมธรรม์แล้ว หลังจากนั้นเราจะได้รับความคุ้มครองค่ารักษาจากการเจ็บป่วยด้วยโรคทั่วไปที่เกิดขึ้นภายหลังด้วย
ยกตัวอย่างง่ายๆ ครับ
สมมติว่าเราทำ AIA Health CI Hero ไว้ แล้ววันหนึ่งตรวจพบมะเร็งที่เข้าเงื่อนไขของกรมธรรม์ เราก็สามารถใช้สิทธิรักษามะเร็งตามความคุ้มครองของแผนได้
แต่ถ้าหลังจากนั้น เราป่วยเป็นปอดอักเสบ หรือไส้ติ่งอักเสบจนต้องเข้าโรงพยาบาล แม้จะไม่เกี่ยวข้องกับมะเร็งที่เคยเป็น ก็สามารถใช้ความคุ้มครองค่ารักษาพยาบาลได้ตามเงื่อนไขเช่นกัน
พูดง่ายๆ คือ ไม่จำเป็นต้องเป็นโรคร้ายแรงซ้ำอีกครั้งถึงจะเคลมได้ และไม่ต้องรอจนถึงอายุ 81 ปีครับ
ส่วนคนที่ยังไม่เคยตรวจพบโรคร้ายแรงตามเงื่อนไข ก็จะเริ่มได้รับความคุ้มครองค่ารักษาโรคทั่วไปตั้งแต่วันครบรอบปีกรมธรรม์หลังอายุครบ 81 ปี ตามเงื่อนไขที่กำหนดไว้ในสัญญาครับ
อย่างไรก็ตาม ไม่ได้หมายความว่าเราจะเบิกค่ารักษาได้ทุกอย่างนะครับ เพราะยังต้องดูวงเงิน ตารางผลประโยชน์ ข้อยกเว้น และค่าใช้จ่ายร่วมของแผน Begin หรือ Balanced ที่เราเลือกด้วย
อีกเรื่องที่ต้องเข้าใจคือ Health CI Hero เป็นประกันที่เน้นจ่ายค่ารักษาพยาบาล ไม่ใช่ประกันโรคร้ายแรงแบบที่ตรวจพบโรคแล้วได้เงินก้อน ซึ่งเป็นความแตกต่างที่ควรรู้ก่อนตัดสินใจเลือกแผนครับ
สิ่งที่คนมักสับสนของ AIA Health CI Hero กับประกันโรคร้ายแรง
หลายๆ คน พอเห็นชื่อ Product นี้แล้ว ก็อาจเข้าใจว่า ประกันตัวนี้ เป็นประกันโรคร้ายแรง เพราะเห็นมันมีคำว่า CI แต่จริงๆ แล้ว ประกันตัวนี้จะเน้นเรื่องของค่ารักษาพยาบาล
ถ้าต้องการเงินก้อนเพื่อนำไปจัดการรายได้ที่หาย ภาระครอบครัว หรือค่าใช้จ่ายนอกโรงพยาบาล ควรแยกไปพิจารณาประกันโรคร้ายแรงแบบเงินก้อน เพราะหน้าที่ต่างจาก Health CI Hero ที่เน้นค่ารักษาพยาบาลตามเงื่อนไข
รูปแบบของแผนย่อย และรายละเอียดของค่าใช้จ่ายร่วม
สำหรับแผนประกันสุขภาพ AIA Health CI Hero จะมีแผนย่อยให้เลือกอีก 2 รูปแบบ คือ Begin และ Balanced ซึ่งความแตกต่างหลักของสองรูปแบบอยู่ที่ค่าใช้จ่ายร่วมกับประกัน โดยจะมีเพดานค่าใช้จ่ายสูงสุดตามตารางด้านล่าง
| รูปแบบ | โรงพยาบาลในเครือ | โรงพยาบาลนอกเครือ |
|---|---|---|
| Begin | ร่วมจ่าย 10% สูงสุด 10,000 บาท | ร่วมจ่าย 30% สูงสุด 90,000 บาท |
| Balanced | ไม่กำหนดให้ผู้เอาประกันร่วมจ่าย | ร่วมจ่าย 20% สูงสุด 60,000 บาท |
เพดานค่าใช้จ่ายร่วม คิดอย่างไร?
ตัวเลขสูงสุด 10,000 บาท 60,000 บาท หรือ 90,000 บาทในตาราง ไม่ได้หมายความว่าเราจะจ่ายค่าใช้จ่ายร่วมรวมกันไม่เกินเท่านี้ตลอดทั้งปีนะครับ แต่เป็นเพดานที่คิดแยกตามการรักษาแต่ละครั้ง ตามหมวดผลประโยชน์ที่กำหนด
ถ้าเป็นค่ารักษาผู้ป่วยใน หมวด 1–6, 8 และ 12 จะพิจารณาค่าใช้จ่ายร่วมต่อการเข้าพักรักษาตัวแต่ละครั้ง ส่วนผลประโยชน์ผู้ป่วยนอกหมวด 7, 9–11 และ 13 จะพิจารณาต่อการรักษาแต่ละครั้ง ไม่ได้หมายความว่า OPD ทั่วไปทุกอย่างเบิกได้ครับ
ยกตัวอย่างง่ายๆ สมมติว่าหลังเข้าเงื่อนไขความคุ้มครองแล้ว เรานอนโรงพยาบาลในเครือข่าย AIA Smart Network และมีค่ารักษาที่อยู่ในความคุ้มครอง 200,000 บาททั้งหมด
Begin: ร่วมจ่าย 10% คิดเป็น 20,000 บาท แต่เพราะมีเพดาน 10,000 บาท เราจึงร่วมจ่าย 10,000 บาทสำหรับการรักษาครั้งนี้
Balanced: ไม่ต้องร่วมจ่ายตามโครงสร้างแผนเมื่อใช้โรงพยาบาลในเครือข่าย สำหรับค่ารักษาที่อยู่ในความคุ้มครอง
ถ้ามีค่าใช้จ่ายที่ประกันไม่คุ้มครอง หรือเกินวงเงินผลประโยชน์ เราก็ยังต้องรับผิดชอบส่วนนั้นเอง และควรเช็กรายชื่อโรงพยาบาลในเครือข่ายก่อนเข้ารักษาด้วยครับ
โดยโรงพยาบาลในเครือ ก็คือ โรงพยาบาลในเครือ AIA Smart Network ซึ่งเป็นโรงพยาบาลที่อยู่ในเครือ AIA โดยสามารถเข้าไปดูได้ที่นี่
แล้วเบี้ยของแผน AIA Health CI Hero ราคาเท่าไหร่?
เบี้ยของ AIA Health CI Hero เปลี่ยนตามอายุ เพศ ระดับวงเงิน แผนย่อย และเงื่อนไขของผลิตภัณฑ์ จึงไม่ควรใช้ตัวเลขเบี้ยจากตัวอย่างเดิมเป็นราคากลางสำหรับทุกคน ควรขอตารางเบี้ยฉบับปัจจุบันโดยระบุสมมติฐานให้ครบก่อนเปรียบเทียบ
 ดูภาพขนาดใหญ่ (เปิดในแท็บใหม่)
ความต่างของ Begin กับ Balanced ควรดูที่โครงสร้างค่าใช้จ่ายร่วมและการใช้โรงพยาบาลในเครือข่ายมากกว่าดูจากเบี้ยเพียงอย่างเดียว โดย Balanced ไม่กำหนดให้ผู้เอาประกันร่วมจ่ายตามโครงสร้างแผนเมื่อใช้โรงพยาบาลในสิทธิ ส่วนการใช้นอกสิทธิมีเงื่อนไขร่วมจ่ายตามตารางของผลิตภัณฑ์
 ดูภาพขนาดใหญ่ (เปิดในแท็บใหม่)
ดังนั้น หากมีสวัสดิการหรือประกันสุขภาพเดิมอยู่แล้ว ควรนำสิทธิเดิม โรงพยาบาลที่ต้องการใช้ และส่วนที่รับค่าใช้จ่ายเองได้ มาเทียบกับ Begin หรือ Balanced ก่อนตัดสินใจ ไม่ควรสรุปจากคำว่าเบี้ยต่ำหรือวงเงินสูงเพียงอย่างเดียว
ระยะเวลารอคอยและข้อควรรู้ก่อนตัดสินใจซื้อประกันสุขภาพ AIA
ความคุ้มครองไม่ได้เริ่มทันทีทุกกรณี โบรชัวร์ระบุระยะเวลารอคอย 60 วันสำหรับการเจ็บป่วยทั่วไปและโรคร้ายแรงที่อยู่ในความคุ้มครอง ส่วน 4 โรคเฉพาะ ได้แก่ ไส้เลื่อนทุกชนิด ต้อเนื้อหรือต้อกระจก การตัดทอนซิลหรืออดีนอยด์ และเยื่อบุโพรงมดลูกเจริญผิดที่ มีระยะเวลารอคอย 120 วัน
ยังมีข้อยกเว้นและเงื่อนไขสำคัญ เช่น ภาวะที่เกี่ยวข้องกับโรคร้ายแรงซึ่งเกิดขึ้นก่อนวันเริ่มคุ้มครอง และข้อยกเว้นสำหรับการบาดเจ็บหรือการเจ็บป่วยบางกรณีตามที่ระบุในกรมธรรม์
เหมาะกับใคร และไม่เหมาะกับใคร
อาจเหมาะกับคุณ หาก…
- คุณมีประกันสุขภาพแบบจำกัดวงเงิน
- มีสวัสดิการราชการ ประกันกลุ่มอยู่แล้ว
- ต้องการเบี้ยประกันสุขภาพที่ไม่สูงมาก
ไม่เหมาะ หาก…
- คุณต้องการประกันสุขภาพที่คุ้มครองโรคทั่วไปตั้งแต่เริ่มสัญญา โดยไม่ต้องรอเข้าเงื่อนไขโรคร้ายแรง
- คุณคาดหวังเงินก้อนเพื่อใช้แทนรายได้ ค่าเดินทาง หรือภาระนอกโรงพยาบาล
- ไม่สะดวกเดินทางไปโรงพยาบาลในเครือข่าย AIA Smart Network
สรุป: อย่าดูแค่จำนวนโรคหรือวงเงิน
สำหรับ AIA Health CI Hero เหมาะกับคนที่ต้องการวางแผนค่ารักษาเมื่อเผชิญโรคร้ายแรงในราคาที่จับต้องได้ และเข้าใจว่าแผนนี้จ่ายตามบิลภายใต้เงื่อนไข ไม่ใช่เงินก้อนหรือสิทธิค่ารักษาสำหรับทุกอาการตั้งแต่วันแรก
การเลือกแผน Begin หรือ Balanced และวงเงินแต่ละระดับจึงควรตั้งอยู่บนสิทธิเดิม พฤติกรรมการใช้โรงพยาบาล และความสามารถรับค่าใช้จ่ายร่วมของตัวเอง
ดังนั้น ก่อนตัดสินใจ ลองนำผลประโยชน์ข้างต้นเทียบกับโรงพยาบาลที่ต้องการรักษาของตัวเองก่อน เพื่อให้ได้ประกันสุขภาพที่ตอบโจทย์แผนการเงินของคุณที่สุด