เวลาพูดถึงประกันบำนาญ หลายๆ คนก็มักจะนึกถึงเรื่องของการลดหย่อนภาษีเป็นอันดับต้นๆ
แต่ประกันบำนาญไม่ได้มีหน้าที่แค่ช่วยเรื่องภาษี มันยังช่วยเตรียมรายได้บางส่วนไว้ใช้หลังเกษียณได้อีกด้วย
แต่ก่อนที่เราจะเลือกว่าควรทำแบบไหน เราก็ควรดูให้รู้ก่อนว่า หลังเกษียณเรายังขาดเงินอยู่เท่าไร และอยากให้ประกันบำนาญเข้ามาช่วยดูแลส่วนไหน
ก่อนเลือกประกันบำนาญ ลองดูให้รู้ก่อนว่าเรายังขาดเงินหลังเกษียณเท่าไร
เริ่มจากกำหนดก่อนว่าเราอยากเกษียณเมื่อไร และอยากเตรียมเงินให้พอใช้ถึงอายุประมาณเท่าไร
เช่น ถ้าวางแผนเกษียณตอนอายุ 60 ปี และอยากเตรียมเงินให้พอใช้ถึงอายุ 90 ปี เท่ากับว่าเราต้องเตรียมเงินสำหรับช่วงหลังเกษียณระยะเวลา 30 ปี
เราไม่จำเป็นต้องเดาว่าจะมีชีวิตอยู่ถึงอายุเท่าไรให้แม่น แต่ควรเผื่อเวลาไว้ เพื่อไม่ให้เงินหมดก่อนที่เราจากไป
จากนั้นค่อยดูว่า ถ้าเป็นเงินในวันนี้ เราอยากมีเงินใช้เดือนละเท่าไร สมมติว่าเราคิดว่า 40,000 บาทต่อเดือน น่าจะเพียงพอกับ Lifestyle ของเรา
แต่ในการวางแผนเกษียณ เราไม่ควรนำ 40,000 บาทนี้ไปใช้เป็นตัวเลขในวันเกษียณตรงๆ เพราะค่าครองชีพในอนาคตมีโอกาสที่จะสูงขึ้นได้
และถ้าเราลองใช้ 3% ต่อปีเป็นตัวเลขสำหรับวางแผน เงิน 40,000 บาทในวันนี้จะอยู่ที่ประมาณ 72,000 บาทต่อเดือนในอีก 20 ปี
โดยตัวเลข 3% เป็นเพียงตัวอย่างสำหรับวางแผน ไม่ได้หมายความว่าค่าครองชีพจะเพิ่ม 3% ทุกปี เราอาจลองเผื่อกรณีที่เพิ่มมากกว่านี้ด้วย เพื่อดูว่าแผนยังรองรับได้หรือไม่
เมื่อได้ตัวเลขค่าใช้จ่ายในช่วงเกษียณแล้ว ค่อยนำไปเทียบกับเงินหรือรายได้จากแหล่งอื่น เช่น กองทุนสำรองเลี้ยงชีพ เงินลงทุน ค่าเช่า หรือทรัพย์สินอื่นๆ แล้วดูว่าส่วนที่เรายังต้องเตรียมเพิ่มมีอีกเท่าไร
ลองแยกค่าใช้จ่ายที่จำเป็น กับค่าใช้จ่ายที่ลดได้
เมื่อพอรู้แล้วว่าหลังเกษียณต้องใช้เงินประมาณเท่าไร ลองแยกค่าใช้จ่ายออกเป็น 2 ส่วนก่อน ส่วนแรกคือค่าใช้จ่ายที่จำเป็น เช่น ค่าอาหาร ค่าที่อยู่อาศัย ค่าน้ำ ค่าไฟ หรือค่าใช้จ่ายประจำอื่นๆ
อีกส่วนคือค่าใช้จ่ายที่ลดได้เมื่อจำเป็น เช่น ท่องเที่ยว งานอดิเรก หรือการซื้อของบางอย่าง
เหตุผลที่ต้องแยกแบบนี้ เพราะค่าใช้จ่ายที่ลดได้อาจใช้เงินจากการลงทุนหรือทรัพย์สินอื่นๆ ที่มีโอกาสเติบโตตามสินทรัพย์ที่เราเลือกลงทุน แต่ก็มีความเสี่ยงที่ต้องรับให้ได้ เช่น กองทุนรวมหรือหุ้น
ส่วนค่าใช้จ่ายที่จำเป็น เราอาจอยากมีแหล่งเงินที่ค่อนข้างสม่ำเสมอมาช่วยดูแล เช่น ประกันบำนาญ
ประกันบำนาญช่วยเติมรายได้หลังเกษียณตรงไหนได้บ้าง
ประกันบำนาญจึงอาจเหมาะกับเงินส่วนที่เราอยากให้มีเข้ามาเป็นรายได้หลังเกษียณตามเงื่อนไขที่กำหนดไว้ในสัญญา
แต่ไม่จำเป็นต้องใช้ประกันบำนาญดูแลค่าใช้จ่ายจำเป็นทั้งหมด หรือใช้ดูแลเงินเกษียณทั้งหมด
เงินส่วนที่เหลือยังอาจมาจาก กองทุนสำรองเลี้ยงชีพ, RMF, ThaiESG, เงินลงทุน ค่าเช่า หรือเงินสดที่เตรียมไว้ ขึ้นอยู่กับว่าเราอยากให้เงินแต่ละก้อนทำหน้าที่อะไร
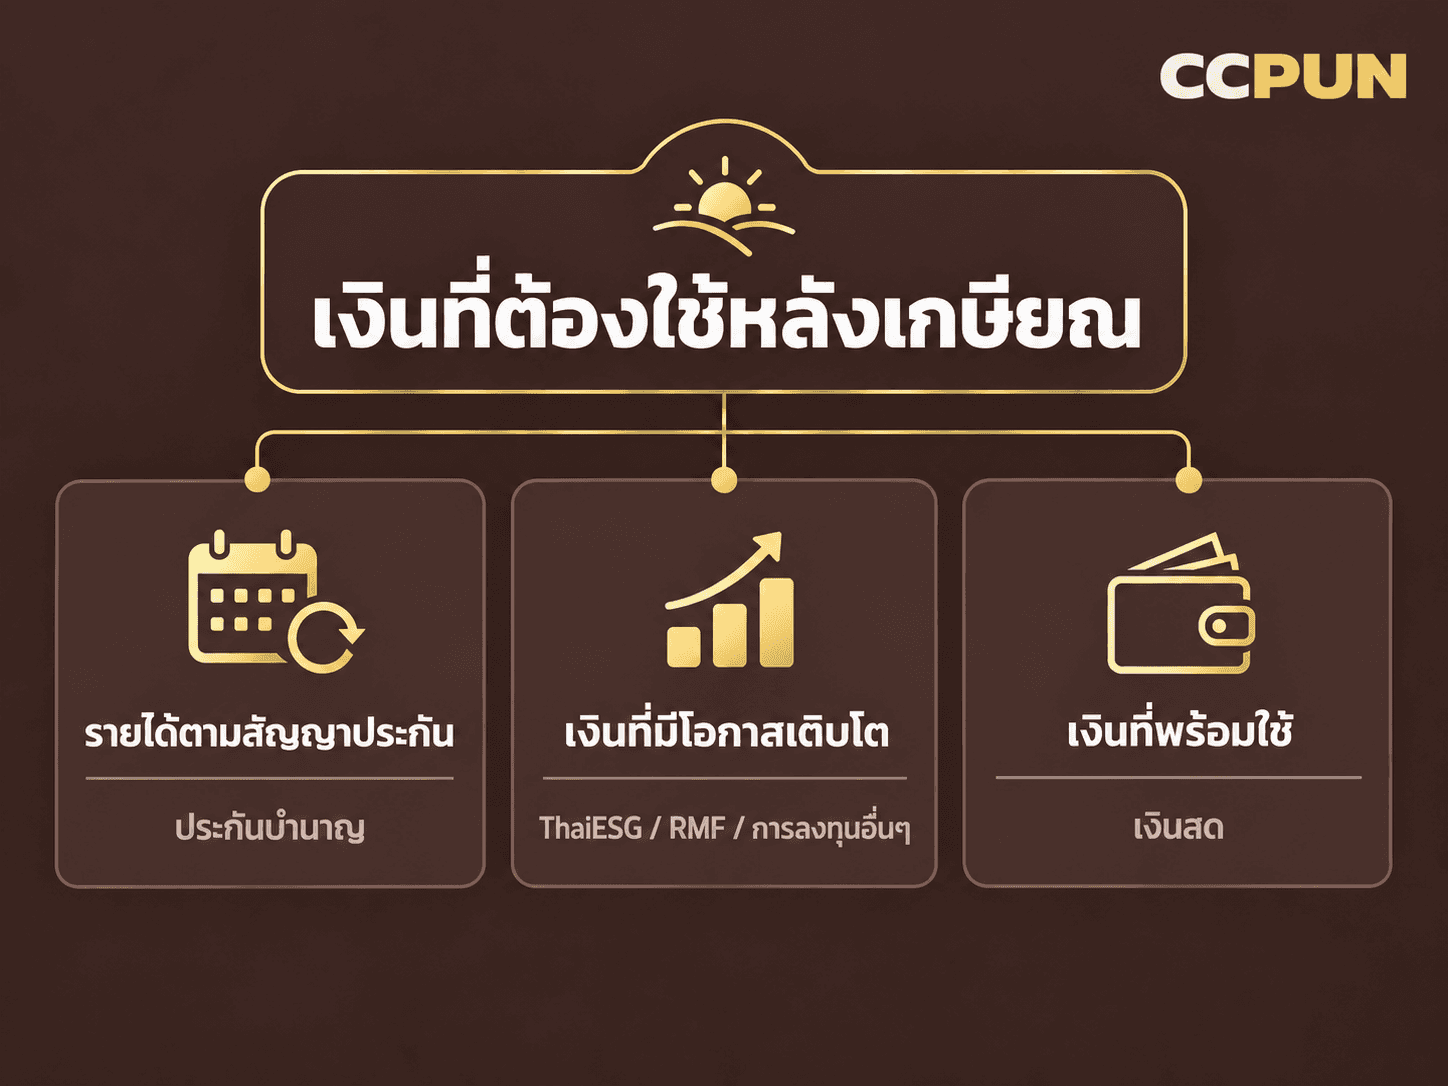
เรื่องลดหย่อนภาษี ควรดูหลังจากรู้ก่อนว่าเราต้องการประกันบำนาญแค่ไหน
อีกเหตุผลที่ทำให้คนสนใจประกันบำนาญคือเรื่องลดหย่อนภาษี ซึ่งเบี้ยประกันชีวิตแบบบำนาญ สามารถนำไปใช้สิทธิได้ตามเกณฑ์
สำหรับส่วนที่ใช้สิทธิเพิ่มจากวงเงินประกันชีวิตทั่วไป สามารถใช้ได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 15% ของเงินได้พึงประเมิน และสูงสุดไม่เกิน 200,000 บาท
นอกจากนี้ ยังต้องนำไปรวมกับเงินออมเพื่อเกษียณบางประเภท เช่น RMF, กองทุนสำรองเลี้ยงชีพ, กบข., กองทุนสงเคราะห์ครูโรงเรียนเอกชน และ กอช. โดยวงเงินรวมต้องไม่เกิน 500,000 บาทในปีภาษีเดียวกัน ตามเกณฑ์ที่เกี่ยวข้อง
เพราะฉะนั้น ก่อนซื้อประกันบำนาญเพิ่มเพื่อใช้สิทธิลดหย่อน ควรเช็กก่อนว่าเราใช้วงเงินจากกลุ่มข้างบนไปแล้วเท่าไหร่
และที่สำคัญ อย่าดูแค่ว่า “ปีนี้ยังเหลือวงเงินลดหย่อนอีกเท่าไร” แต่ควรถามด้วยว่า “เงินก้อนนี้จำเป็นกับแผนเกษียณของเราหรือเปล่า”
เพราะสิทธิลดหย่อนเป็นประโยชน์ที่ได้ในวันนี้ แต่ประกันบำนาญเป็นสัญญาที่อยู่กับเราอีกหลายปี ถ้าเราจ่ายในอนาคตไม่ไหว ก็อาจทำให้แผนลดหย่อนภาษีของเรา กลายเป็นแผนที่ทำให้เงินในกระเป๋าตึงมือได้
ข้อแลกเปลี่ยนของประกันบำนาญ คือเงินส่วนนี้ใช้ได้ไม่คล่อง
ประกันบำนาญเป็นสัญญาระยะยาว เราจึงควรมองเงินที่จะนำมาจ่ายเบี้ยเป็นเงินที่ยังไม่จำเป็นต้องใช้ในช่วงใกล้ๆ
ข้อดีคือเรารู้เงื่อนไขการรับเงินในอนาคตตามที่ระบุไว้ในสัญญา
สิ่งที่ต้องแลกคือ เงินก้อนนี้นำออกมาใช้หรือเปลี่ยนแผนได้ไม่ง่ายเท่าเงินฝากหรือเงินลงทุนบางประเภท
ถ้ามีโอกาสต้องใช้เงินก่อนถึงวัยเกษียณ ควรดูเงื่อนไขการยกเลิกกรมธรรม์หรือเวนคืนให้เข้าใจว่า จะได้รับเงินคืนเท่าไรและมีผลอย่างไร
ก่อนทำประกันบำนาญ ลองเช็กความพร้อมของการเงินวันนี้ก่อน
เงินที่จะใช้จ่ายเบี้ยควรเป็นเงินที่เราสามารถวางไว้ระยะยาวได้ โดยไม่กระทบค่าใช้จ่ายสำคัญและเงินสำรองที่ต้องใช้ในชีวิตประจำวัน
ลองเช็กว่าเรามีสิ่งเหล่านี้พร้อมแค่ไหน
- มีเงินสำรองฉุกเฉินเพียงพอ
- คาดว่าจะจ่ายเบี้ยต่อเนื่องตามระยะเวลาที่เลือกได้
- ยังมีเงินส่วนอื่นสำหรับเป้าหมายและการลงทุน
- ยังมีเงินที่พร้อมหยิบมาใช้เมื่อจำเป็น
- ต้องการให้รายได้หลังเกษียณบางส่วนเป็นไปตามเงื่อนไขที่กำหนดไว้ในสัญญา
ถ้าเงินสำรองยังไม่พอ รายได้ยังไม่แน่นอน หรือมีค่าใช้จ่ายก้อนใหญ่ใกล้เข้ามา ลองทบทวน พื้นฐานทางการเงิน ให้พร้อมก่อน เพราะประกันบำนาญจะผูกเงินของเราไว้กับสัญญาระยะยาว
ถ้าจะเลือกประกันบำนาญ ควรดูอะไรบ้าง
เมื่อรู้แล้วว่าอยากให้ประกันบำนาญช่วยตรงไหน ขั้นต่อไปคือดูเงื่อนไขของแบบประกันว่าเข้ากับแผนและกระแสเงินสดของเราหรือไม่
อย่าดูแค่จำนวนเงินบำนาญที่ได้รับ โดยเราควรดูอย่างน้อย 5 เรื่องนี้พร้อมกัน ก็คือ
จ่ายเบี้ยนานแค่ไหน
ถ้าจ่ายสั้น เบี้ยต่อปีอาจสูงขึ้น เราต้องดูว่ากระแสเงินสดในแต่ละปีรับไหวหรือไม่
เริ่มรับเงินเมื่อไร
ควรตรงกับช่วงที่เราวางแผนหยุดทำงานหรือเริ่มต้องการใช้เงินจากก้อนนี้
รับเงินถึงอายุเท่าไร
ถ้าเราต้องการวางแผนรายได้ระยะยาว ช่วงเวลาที่ได้รับเงินก็สำคัญพอๆ กับจำนวนเงิน
ถ้าต้องการเปลี่ยนแผนกลางทางจะเป็นอย่างไร
ต้องดูเงื่อนไขการยกเลิกกรมธรรม์และเงินที่จะได้รับคืนให้ชัด
ถ้าเสียชีวิต ผลประโยชน์ที่ได้รับจะเป็นอย่างไร
ต้องดูแยกทั้งช่วงก่อนเริ่มรับบำนาญและหลังเริ่มรับบำนาญ เพราะเงื่อนไขอาจไม่เหมือนกัน
เมื่อเราดูครบ เราก็จะสามารถเปรียบเทียบแบบประกันจาก “หน้าที่ของมันในแผนเกษียณ” ได้มากกว่าดูแค่ตัวเลขเงินบำนาญ
แนะนำประกันบำนาญ AIA
ตัวอย่างประกันบำนาญของ AIA มีทั้ง AIA Annuity Sure และ AIA Annuity Fix ซึ่งมีช่วงจ่ายเบี้ยและช่วงรับบำนาญต่างกัน
1. AIA Annuity Sure หรือ เอไอเอ บำนาญ ได้ชัวร์
AIA Annuity Sure เลือกช่วงชำระเบี้ยได้ 2 แบบ คือจ่าย 9 ปี หรือจ่ายต่อเนื่องถึงอายุ 60 ปี
เหมาะกับคนที่อยากเลือกระหว่างการจ่ายเบี้ยให้จบเร็วขึ้น กับการกระจายภาระเบี้ยออกไปนานกว่า โดยเริ่มรับบำนาญหลังอายุ 60 ปี และรับต่อเนื่องไปถึงอายุ 90 ปีตามเงื่อนไขของแบบประกัน
2. AIA Annuity Fix หรือ เอไอเอ บำนาญ มั่นคง
AIA Annuity Fix ใช้โครงสร้างจ่ายเบี้ยถึงอายุ 60 ปี และรับบำนาญต่อเนื่องไปถึงอายุ 85 ปี
จุดต่างคือ หากชำระเบี้ยมาแล้วอย่างน้อย 5 ปี สามารถเลือกเริ่มรับบำนาญก่อนอายุ 60 ปีได้ในช่วงอายุ 55–59 ปีตามเงื่อนไขของแบบประกัน โดยจำนวนเงินบำนาญจะคำนวณจาก “มูลค่าบำนาญตั้งต้น”
มองแบบง่ายๆ Sure จะเด่นเรื่องการเลือกช่วงจ่ายเบี้ยได้ทั้งแบบสั้นและแบบยาวกว่า
ส่วน Fix จะเด่นเรื่องความยืดหยุ่นของช่วงเริ่มรับบำนาญมากกว่า
ดังนั้น เวลาจะเลือก ควรดูทั้งระยะเวลาจ่ายเบี้ย ช่วงที่ต้องการเริ่มรับเงิน ระยะเวลาที่อยากให้มีเงินบำนาญ และความสามารถในการจ่ายเบี้ยของเรา
สรุป: ประกันบำนาญควรมีหน้าที่ชัดเจนในแผนเกษียณ
ประกันบำนาญเป็นหนึ่งในเครื่องมือสำหรับเตรียมรายได้หลังเกษียณ จุดเด่น คือ มีเงื่อนไขการรับเงินที่กำหนดไว้ในสัญญา แต่ต้องแลกกับสภาพคล่องและภาระการจ่ายเบี้ย
ก่อนเลือก เราจึงควรดูทั้งความพร้อมของเงินวันนี้ ระยะเวลาจ่ายเบี้ย ช่วงที่เริ่มรับเงิน และระยะเวลาที่ต้องการให้เงินส่วนนี้ช่วยดูแล
สิทธิลดหย่อนภาษีเป็นข้อดีอย่างหนึ่ง แต่ไม่ควรเป็นเหตุผลเดียวในการตัดสินใจ
ถ้าเรารู้ว่าอยากให้ประกันบำนาญทำหน้าที่อะไร การเลือกแบบประกันก็จะเริ่มจากแผนของเรา มากกว่าจากตัวเลขผลประโยชน์เพียงอย่างเดียว
หรือถ้าอยากให้ช่วยวางแผนแบบครบลูป ก็ทัก Line OA : @ccpun มาได้เลยครับ