พอถึงช่วงวางแผนภาษี หลายคนจะเริ่มจากคำถามว่า “ปีนี้ซื้ออะไรลดหย่อนได้บ้าง?” แต่จริงๆ แล้วมีอีกคำถามที่ควรถามก่อน คือ สิทธิที่เรามีอยู่แล้ว ใช้ครบหรือยัง
เพราะค่าลดหย่อนหลายรายการเกิดจากสถานะและค่าใช้จ่ายที่มีอยู่แล้ว เช่น ค่าลดหย่อนส่วนตัว ครอบครัว ประกันสังคม ดอกเบี้ยบ้าน หรือเงินสะสมจากที่ทำงาน เราจึงไม่จำเป็นต้องเริ่มวางแผนภาษีด้วยการจ่ายเงินเพิ่มเสมอไป
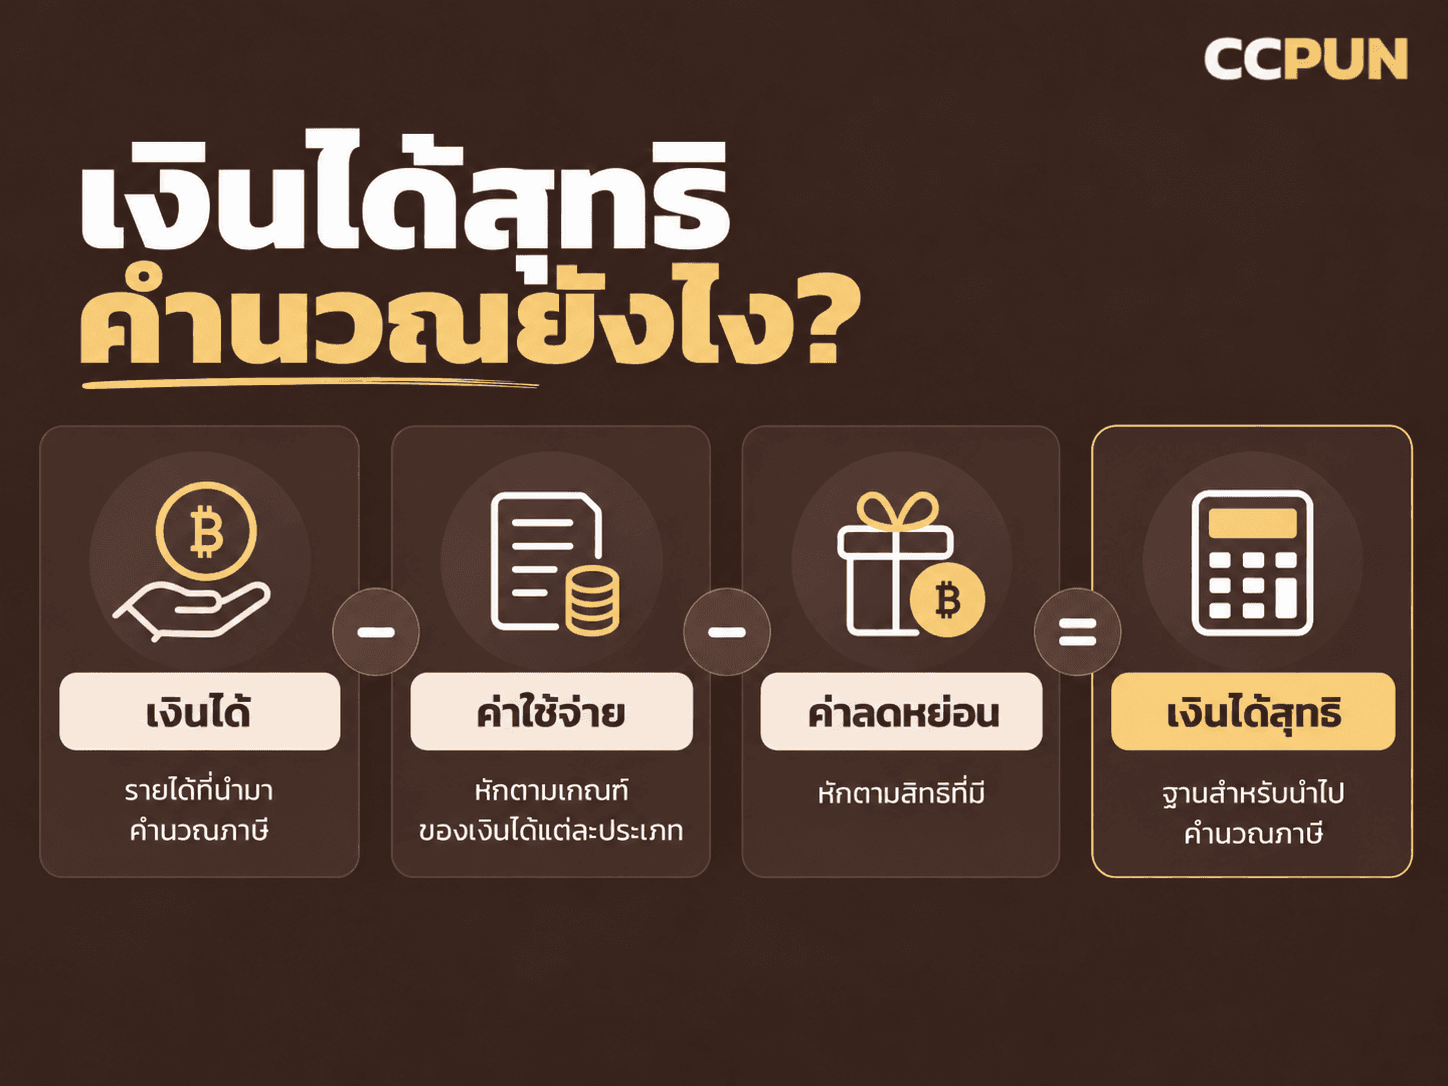
ก่อนลงรายละเอียดแต่ละสิทธิ มาดูโครงของการคำนวณภาษีแบบสั้นๆ ก่อน จะได้รู้ว่าค่าลดหย่อนเข้ามาอยู่ตรงไหน
ก่อนดูค่าลดหย่อน ต้องแยก “ค่าใช้จ่าย” กับ “ค่าลดหย่อน” ให้ชัดก่อน
เวลาคำนวณภาษี รายได้ทั้งปีไม่ได้ถูกนำไปคิดภาษีทันที ขั้นแรกต้องดูก่อนว่าเงินที่ได้รับเป็นเงินได้ประเภทไหน เพราะแต่ละประเภทมีหลักในการหัก “ค่าใช้จ่ายทางภาษี” ต่างกัน และค่าใช้จ่ายตรงนี้เป็นคนละเรื่องกับค่าลดหย่อนที่เรากำลังจะพูดถึงต่อจากนี้
ยกตัวอย่างกรณีคนทำงานประจำ เงินเดือน ค่าจ้าง และโบนัส ซึ่งเป็นเงินได้ที่พบได้บ่อย หักค่าใช้จ่ายได้ 50% แต่สูงสุด 100,000 บาท เช่น ถ้ามีเงินได้ทั้งปี 600,000 บาท 50% จะเท่ากับ 300,000 บาท
แต่ยอดที่นำมาหักเป็นค่าใช้จ่ายได้จริงยังคงสูงสุดที่ 100,000 บาท จึงเหลือ 500,000 บาทก่อนเข้าสู่ขั้นของค่าลดหย่อนตาม เกณฑ์กรมสรรพากร
ส่วนคนที่มีรายได้จากแหล่งอื่น เช่น ค่าเช่า วิชาชีพอิสระ รับเหมา หรือธุรกิจ เกณฑ์การหักค่าใช้จ่ายจะแตกต่างกัน สามารถดูต่อได้ในบทความ วิธีคำนวณภาษีเงินได้บุคคลธรรมดา 2569 ที่อธิบายตั้งแต่ประเภทเงินได้จนถึงยอดภาษีที่ต้องจ่าย
หลังหักค่าใช้จ่ายแล้ว จึงค่อยถึงขั้นของ “ค่าลดหย่อน” เช่น ค่าลดหย่อนส่วนตัว ครอบครัว ประกัน หรือเงินออมเพื่อเกษียณ เมื่อหักส่วนนี้ครบแล้วจึงเหลือเป็น “เงินได้สุทธิ” ซึ่งเป็นตัวเลขที่นำไปคำนวณภาษีแบบขั้นบันได เพราะฉะนั้น หากจะดูว่าปีนี้ยังมีพื้นที่ลดหย่อนเหลือเท่าไร ต้องแยกสองขั้นนี้ออกจากกันก่อน
ลดหย่อนภาษี 2569 ใช้อะไรได้บ้าง? สรุปแบบสั้น
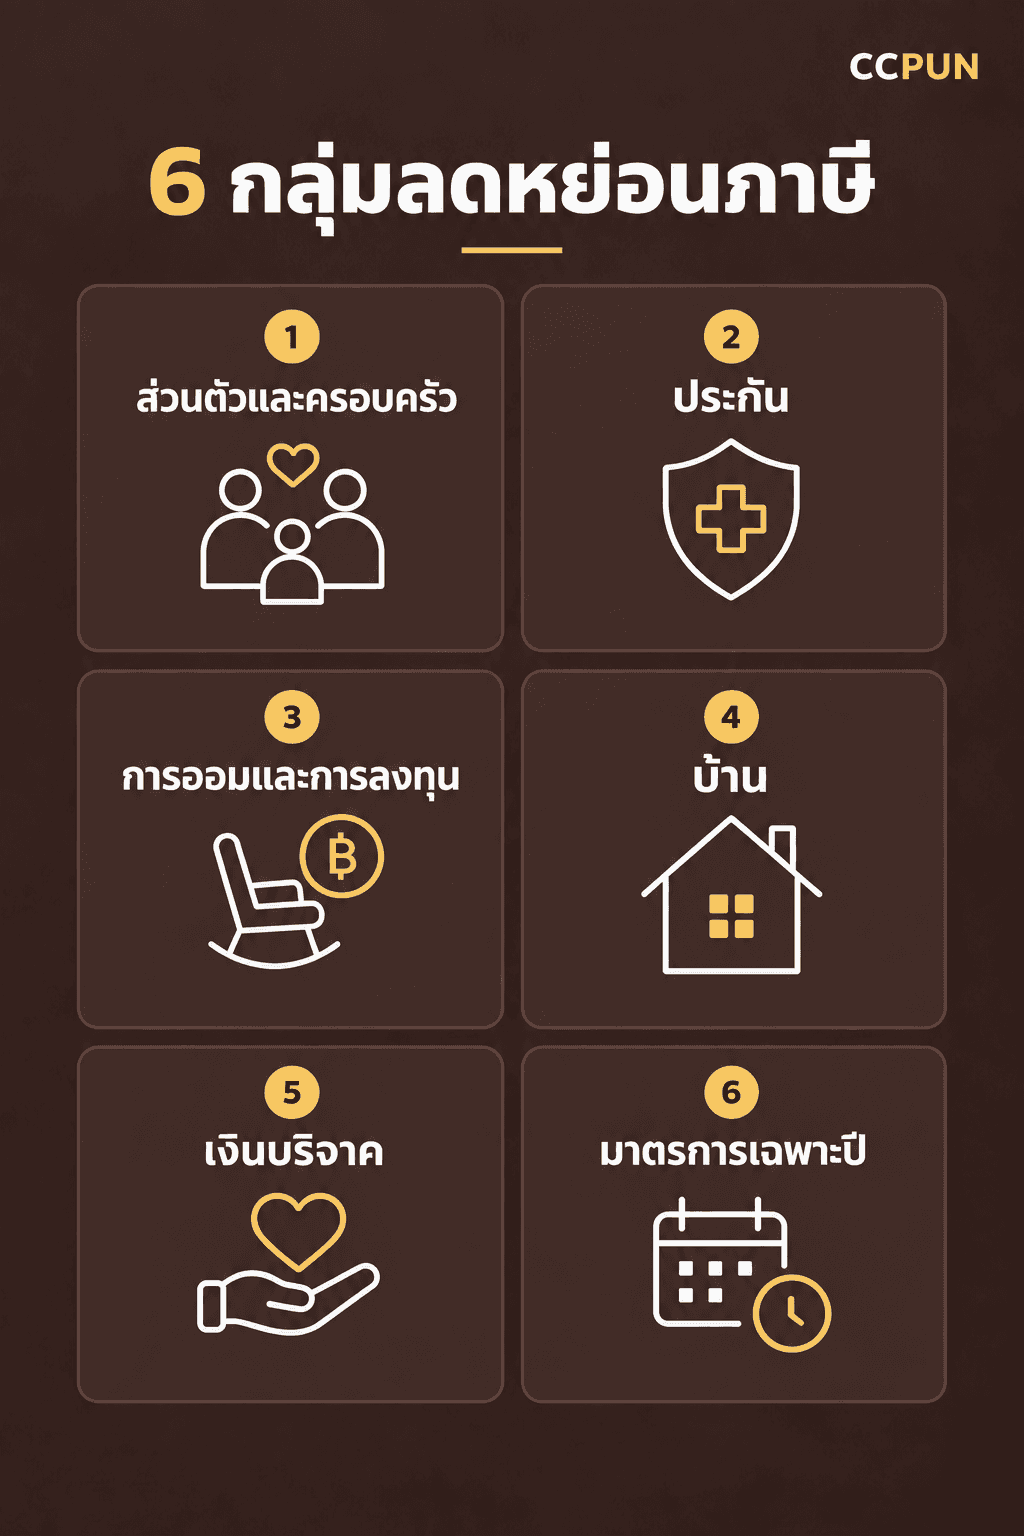
ถ้าอยากเห็นภาพรวมก่อนลงรายละเอียด แบ่งค่าลดหย่อนที่คนทั่วไปมักใช้เป็น 6 กลุ่มได้ดังนี้
- ส่วนตัวและครอบครัว เช่น ค่าลดหย่อนส่วนตัว คู่สมรส บุตร บิดามารดา และค่าฝากครรภ์
- ประกัน เช่น ประกันชีวิต ประกันสุขภาพตัวเอง ประกันสุขภาพบิดามารดา และประกันบำนาญ
- เงินออมและกองทุนเพื่อเกษียณ เช่น RMF, PVD, กบข., กอช. และ Thai ESG
- บ้าน เช่น ดอกเบี้ยกู้ซื้อหรือสร้างที่อยู่อาศัย และมาตรการสร้างบ้านใหม่ที่เข้าเงื่อนไข
- เงินบริจาค ซึ่งต้องดูทั้งประเภทผู้รับ อัตราที่ใช้สิทธิ และข้อกำหนดเรื่อง e-Donation
- มาตรการเฉพาะช่วงเวลา เช่น Solar Rooftop และการซื้องานศิลปะที่เข้าเกณฑ์
เวลาเช็กแต่ละรายการ อย่าดูแค่ว่า “ลดได้สูงสุดเท่าไร” เพราะบางสิทธิใช้วงเงินร่วมกับรายการอื่น ลองไล่ตาม 3 ขั้นนี้ก่อน
1. เช็กสิทธิที่มีอยู่แล้ว
2. ดูว่าใช้วงเงินไปเท่าไรแล้ว
3. เช็กว่ามีเพดานไหนต้องนับรวมกัน ตรงนี้เดี๋ยวอธิบายในหัวข้อถัด ๆ ไป หลังจากนั้นค่อยดูว่าเรายังมีส่วนไหนต้องวางแผนเพิ่ม โดยไม่มองแค่ภาษีอย่างเดียว ถ้าอยากจัดลำดับภาพรวมก่อน ลองดูต่อที่ พีระมิดทางการเงิน
เริ่มจากรายการลดหย่อนที่มีอยู่แล้ว ก่อนซื้ออะไรเพิ่ม
ก่อนซื้อประกัน กองทุน หรือใช้มาตรการลดหย่อนเพิ่มเติม ให้เริ่มจากเช็กสิทธิที่มีอยู่แล้วก่อน ทั้งสิทธิส่วนตัว ครอบครัว และค่าใช้จ่ายที่เกิดขึ้นจริง เพื่อให้รู้ว่ายังเหลือวงเงินที่ต้องวางแผนเพิ่มเท่าไร
ค่าลดหย่อนส่วนตัว 60,000 บาท
ผู้มีเงินได้หักค่าลดหย่อนส่วนตัวได้ 60,000 บาท จึงควรใส่สิทธินี้ไว้ตั้งแต่ต้น ก่อนคำนวณว่ายังเหลือพื้นที่ลดหย่อนอีกเท่าไร
ค่าลดหย่อนคู่สมรสไม่มีเงินได้ 60,000 บาท
ถ้าจดทะเบียนสมรสและคู่สมรสไม่มีเงินได้พึงประเมิน สามารถใช้ค่าลดหย่อนคู่สมรสได้ 60,000 บาท โดยต้องดูเงื่อนไขเรื่องสถานะการสมรสและการยื่นภาษีประกอบ
ค่าลดหย่อนบุตร คนละ 30,000 บาท
บุตรที่เข้าเงื่อนไขสามารถใช้สิทธิลดหย่อนได้คนละ 30,000 บาท และถ้าเป็นบุตรชอบด้วยกฎหมายตั้งแต่คนที่ 2 เป็นต้นไป โดยบุตรที่เกิดตั้งแต่ปี 2561 จะได้ลดหย่อนเพิ่มอีก 30,000 บาท รวมเป็น 60,000 บาทต่อคน
ค่าลดหย่อนอุปการะบิดามารดา คนละ 30,000 บาท
สำหรับบิดาหรือมารดาที่เข้าเงื่อนไขลดหย่อนได้คนละ 30,000 บาท โดยต้องมีอายุ 60 ปีขึ้นไป และมีเงินได้พึงประเมินไม่เกิน 30,000 บาทในปีภาษีนั้น แต่อย่าลืมเช็กด้วยว่า พี่น้องเรา ใครเป็นผู้ใช้สิทธิสำหรับบิดาหรือมารดาคนนั้น เพราะถ้าคนนึงใช้ไปแล้ว อีกคนจะใช้ไม่ได้
ค่าอุปการะเลี้ยงดูคนพิการหรือคนทุพพลภาพ คนละ 60,000 บาท
ถ้าอุปการะคนพิการหรือคนทุพพลภาพและเข้าเงื่อนไข ใช้ลดหย่อนได้คนละ 60,000 บาท โดยผู้ที่นำมาใช้สิทธิต้องมีเงินได้พึงประเมินไม่เกิน 30,000 บาทในปีภาษีนั้น และต้องมีหลักฐานตามเกณฑ์ของกรมสรรพากร
ค่าฝากครรภ์และคลอดบุตร
ค่าฝากครรภ์และคลอดบุตรใช้ลดหย่อนได้ตามที่จ่ายจริง สูงสุด 60,000 บาทต่อครรภ์ โดยต้องเป็นค่าใช้จ่ายและหลักฐานที่เข้าเงื่อนไขของกรมสรรพากร
เมื่อเช็กสิทธิส่วนตัวและครอบครัวครบแล้ว ค่อยดูหมวดประกัน เงินออมเพื่อเกษียณ บ้าน เงินบริจาค และมาตรการเฉพาะปีต่อไป
ประกันลดหย่อนภาษีได้เท่าไร?
ประกันแต่ละประเภทใช้สิทธิภาษีไม่เหมือนกัน จุดที่ต้องดูให้ชัดคือวงเงินของรายการนั้น และมีเพดานร่วมกับรายการอื่นหรือไม่
ตัวเลข “สูงสุด” ของแต่ละรายการจึงไม่ควรนำมาบวกกันทันที เพราะบางสิทธิใช้วงเงินร่วมกัน
1. ประกันชีวิต ลดหย่อนได้สูงสุด 100,000 บาท
เบี้ยประกันชีวิตของตัวเองที่เข้าเงื่อนไข ใช้ลดหย่อนได้ตามที่จ่ายจริง สูงสุด 100,000 บาท โดยกรมธรรม์ต้องมีระยะเวลาตั้งแต่ 10 ปีขึ้นไป และเป็นไปตาม เงื่อนไขของกรมสรรพากร
สำหรับคนที่มีประกันชีวิตอยู่แล้ว สิ่งที่ควรเช็กจึงไม่ใช่แค่ยอดเบี้ยที่จ่าย แต่ต้องดูด้วยว่าเบี้ยส่วนไหนเข้าเงื่อนไขใช้สิทธิภาษีได้จริง
2. ประกันชีวิตคู่สมรสไม่มีเงินได้ ลดหย่อนได้สูงสุด 10,000 บาท
กรณีจดทะเบียนสมรสกันตลอดปีภาษี และคู่สมรสไม่มีเงินได้ เบี้ยประกันชีวิตของคู่สมรสที่เข้าเงื่อนไขสามารถใช้ลดหย่อนได้ตามจริง สูงสุด 10,000 บาท
คำว่า “คู่สมรส” ในที่นี้หมายถึงคู่สมรสที่จดทะเบียนตามกฎหมาย ไม่ว่าจะเป็นคู่สมรสต่างเพศหรือคู่สมรสตามกฎหมายสมรสเท่าเทียม โดยใช้เงื่อนไขภาษีเดียวกัน คือคู่สมรสไม่มีเงินได้ ความเป็นคู่สมรสมีอยู่ตลอดปีภาษี และกรมธรรม์เข้าเงื่อนไขที่กรมสรรพากรกำหนด
3. ประกันสุขภาพตัวเอง ลดได้สูงสุด 25,000 บาท แต่ต้องรวมกับประกันชีวิต
ประกันสุขภาพของตัวเองใช้ลดหย่อนได้ตามที่จ่ายจริง สูงสุด 25,000 บาท
อย่างไรก็ตาม 25,000 บาทตรงนี้ไม่ได้เป็นวงเงินที่บวกเพิ่มจากประกันชีวิตได้เต็มจำนวน เพราะเมื่อนำเบี้ยประกันสุขภาพไปรวมกับเบี้ยประกันชีวิตแล้ว ทั้งสองรายการต้องไม่เกิน 100,000 บาท
ถ้าใช้วงเงินประกันชีวิตไปมากแล้ว พื้นที่ของเบี้ยประกันสุขภาพที่จะใช้สิทธิก็จะลดลงตามไปด้วย
4. ประกันสุขภาพบิดามารดา ลดหย่อนได้สูงสุด 15,000 บาท
เบี้ยประกันสุขภาพของบิดามารดาที่เข้าเงื่อนไข ใช้ลดหย่อนได้ตามที่จ่ายจริง สูงสุด 15,000 บาท โดยบิดามารดาต้องมีเงินได้พึงประเมินไม่เกิน 30,000 บาทในปีนั้น
สิทธินี้ใช้เงื่อนไขไม่เหมือนกับค่าลดหย่อนอุปการะบิดามารดา โดยไม่ได้ใช้เกณฑ์อายุ 60 ปีแบบเดียวกัน จึงควรแยกสองสิทธินี้ออกจากกันให้ชัด
อย่าสับสนระหว่าง “ค่าลดหย่อนอุปการะบิดามารดา” กับ “เบี้ยประกันสุขภาพบิดามารดา” และอย่าสับสนกับเบี้ยประกันชีวิตที่ซื้อให้บิดามารดา เพราะเป็นคนละสิทธิกัน
5. ประกันชีวิตแบบบำนาญ ใช้สิทธิเพิ่มได้สูงสุด 200,000 บาท
เมื่อเบี้ยประกันบำนาญเข้าเงื่อนไข ต้องนำไปใช้สิทธิในวงเงินประกันชีวิตปกติก่อน หลังจากใช้กรอบนั้นแล้ว ส่วนของเบี้ยบำนาญที่เหลือนำมาใช้สิทธิเพิ่มได้ไม่เกิน 15% ของเงินได้พึงประเมิน และสูงสุด 200,000 บาท รายละเอียดดูได้จาก คู่มือของกรมสรรพากร
แต่ยังมีอีกชั้นที่ต้องดู เพราะส่วนเพิ่มของประกันบำนาญต้องนำไปรวมกับ RMF, PVD, กบข., กอช. และเงินออมเพื่อเกษียณอื่นที่กฎหมายกำหนด โดยทั้งหมดรวมกันไม่เกิน 500,000 บาท
หากมี PVD, RMF หรือเงินออมเพื่อเกษียณรายการอื่นอยู่แล้ว ต้องนำยอดเหล่านั้นมาดูร่วมกันก่อนคำนวณว่ายังเหลือวงเงินสำหรับประกันบำนาญเท่าไร
กองทุนลดหย่อนภาษีมีอะไรบ้าง?
สำหรับเงินลงทุนใหม่ที่ใช้ลดหย่อนภาษีในปี 2569 รายการหลักคือ RMF และ Thai ESG โดยแต่ละรายการใช้วงเงินและเงื่อนไขต่างกัน
RMF ลดหย่อนได้เท่าไร?
RMF ที่เข้าเงื่อนไขใช้ลดหย่อนได้ไม่เกิน 30% ของเงินได้พึงประเมิน และสูงสุด 500,000 บาท
วงเงิน 500,000 บาทของ RMF ไม่ได้แยกจากเงินออมเพื่อเกษียณรายการอื่น แต่ต้องดูภายใต้เพดานรวมของกลุ่มเกษียณ
PVD, กบข., กอช. และกองทุนสงเคราะห์ครู นับรวมอย่างไร?
RMF ประกันบำนาญ รวมถึงเงินสะสมใน PVD, กบข., กอช. และกองทุนสงเคราะห์ครูโรงเรียนเอกชนที่เข้าเงื่อนไข ต้องพิจารณาร่วมกันภายใต้เพดานกลุ่มออมเพื่อเกษียณ 500,000 บาท
แต่ละรายการยังมีเงื่อนไขและเพดานย่อยของตัวเอง จึงควรเช็กยอดเงินสะสมจากที่ทำงานก่อนคำนวณว่าจะซื้อ RMF หรือประกันบำนาญเพิ่มได้เท่าไร
Thai ESG ปี 2569 ลดหย่อนได้เท่าไร?
Thai ESG ที่ซื้อในปี 2569 ใช้ลดหย่อนได้ไม่เกิน 30% ของเงินได้พึงประเมิน และสูงสุด 300,000 บาท โดยต้องถือหน่วยลงทุนอย่างน้อย 5 ปีตามเงื่อนไขที่กำหนด
ข้อแตกต่างสำคัญคือ วงเงิน Thai ESG แยกจากเพดานกลุ่มออมเพื่อเกษียณ 500,000 บาท ดังนั้นอย่านำ Thai ESG ไปรวมกับ RMF, PVD หรือประกันบำนาญโดยอัตโนมัติ
สิทธิลดหย่อนเกี่ยวกับบ้าน
สิทธิเกี่ยวกับบ้านมีทั้งรายการที่ใช้ได้เป็นประจำและมาตรการที่กำหนดช่วงเวลาเฉพาะ จึงควรเช็กทั้งเงื่อนไขและวันที่ของแต่ละรายการ
ดอกเบี้ยกู้ซื้อหรือสร้างที่อยู่อาศัย ลดหย่อนได้สูงสุด 100,000 บาท
ดอกเบี้ยเงินกู้เพื่อซื้อ เช่าซื้อ หรือสร้างอาคารอยู่อาศัยที่เข้าเงื่อนไข สามารถนำมาลดหย่อนได้ตามที่จ่ายจริง สูงสุด 100,000 บาทต่อปี
สร้างบ้านใหม่ ใช้สิทธิในปี 2569 ได้ในกรณีไหน?
สิทธินี้ใช้กับการจ้างก่อสร้างบ้านใหม่ไม่เกินหนึ่งหลัง โดยผู้รับจ้างต้องจด VAT และสัญญาจ้างรวมถึงการเริ่มก่อสร้างต้องอยู่ในช่วง 9 เมษายน 2567 ถึง 31 ธันวาคม 2568 หากบ้านก่อสร้างเสร็จในปี 2569 จึงใช้สิทธิในปี 2569
วงเงินคือ 10,000 บาทต่อค่าก่อสร้างทุก 1,000,000 บาท ตามจำนวนที่จ่ายจริง สูงสุด 100,000 บาท และต้องมีใบกำกับภาษี สัญญาจ้างก่อสร้าง และใบอนุญาตหรือใบรับแจ้งการก่อสร้างตามเกณฑ์
Solar Rooftop ลดหย่อนได้สูงสุด 200,000 บาท
ค่าซื้ออุปกรณ์และค่าติดตั้ง Solar Rooftop สำหรับบ้านอยู่อาศัยที่เข้าเงื่อนไข ใช้ลดหย่อนได้ตามที่จ่ายจริง สูงสุด 200,000 บาท ใช้สิทธิได้ 1 ระบบ และ 1 ครั้งตลอดมาตรการ อ่านรายละเอียดได้จาก ประกาศกรมสรรพากร
ระบบต้องเชื่อมต่อกับ MEA หรือ PEA มีกำลังผลิตติดตั้งรวมไม่เกิน 10 kW และชื่อผู้ใช้สิทธิต้องตรงกับชื่อผู้ใช้ไฟฟ้าและผู้ขอเชื่อมต่อ โดยสัญญา การสั่งซื้อหรือสั่งจ้าง และการขอเชื่อมต่อต้องอยู่ในช่วง 3 มีนาคม 2569 ถึง 31 ธันวาคม 2571
สิทธิจะใช้ในปีที่เชื่อมต่อระบบสำเร็จ โดยต้องมี e-Tax Invoice และแจ้งความประสงค์ใช้สิทธิกับการไฟฟ้าตามเงื่อนไขของกรมสรรพากร
มาตรการเฉพาะปีอื่นๆ ที่ควรเช็ก
ซื้องานศิลปะด้านทัศนศิลป์ ลดหย่อนได้สูงสุด 100,000 บาท
ค่าซื้องานศิลปะด้านทัศนศิลป์ที่เข้าเกณฑ์ในช่วง 1 มกราคม 2568 ถึง 31 ธันวาคม 2570 ใช้ลดหย่อนได้ตามจริง สูงสุด 100,000 บาท แต่ไม่ได้หมายความว่างานศิลปะทุกชิ้นที่ซื้อจะนำมาลดหย่อนได้ ก่อนซื้อเพื่อหวังใช้สิทธิควรตรวจ รายชื่อและเงื่อนไขจากกรมสรรพากร ให้เรียบร้อยก่อน
เงินบริจาค: 1 เท่า 2 เท่า และ e-Donation ต่างกันอย่างไร?
ตั้งแต่ 1 มกราคม 2569 การบริจาคให้วัด รวมถึงมูลนิธิ สมาคม กองทุน และองค์การที่อยู่ภายใต้ขอบเขตประกาศที่เกี่ยวข้อง ต้องผ่านระบบ e-Donation เพื่อให้ข้อมูลในระบบใช้เป็นหลักฐานสำหรับสิทธิภาษี ก่อนบริจาค หากตั้งใจจะนำไปใช้ลดหย่อน ควรตรวจประเภทของหน่วยรับบริจาคจาก ประกาศกรมสรรพากร ก่อน
เงินบริจาคไม่ได้ใช้สิทธิในอัตราเดียวกันทั้งหมด บางรายการลดหย่อนได้ 1 เท่าของจำนวนที่บริจาค ส่วนรายการที่กฎหมายกำหนดให้ใช้สิทธิ 2 เท่า ก็ลดหย่อนได้ตามอัตราและเงื่อนไขของมาตรการนั้น
นอกจากนี้ยังมีเพดานรวมตามกฎหมายอีกชั้นหนึ่ง เพราะฉะนั้นคำว่า “บริจาคแล้วลดหย่อนได้” อย่างเดียวจึงยังไม่พอ ต้องดูต่อว่าบริจาคให้ใคร ใช้อัตราไหน และต้องผ่าน e-Donation หรือไม่
จำง่ายๆ : ก่อนบริจาคเพื่อหวังใช้สิทธิภาษี ให้เช็ก 2 เรื่อง คือ หน่วยรับบริจาคอยู่ในประเภทที่ใช้สิทธิได้หรือไม่ และรายการนั้นต้องบันทึกผ่าน e-Donation หรือเปล่า
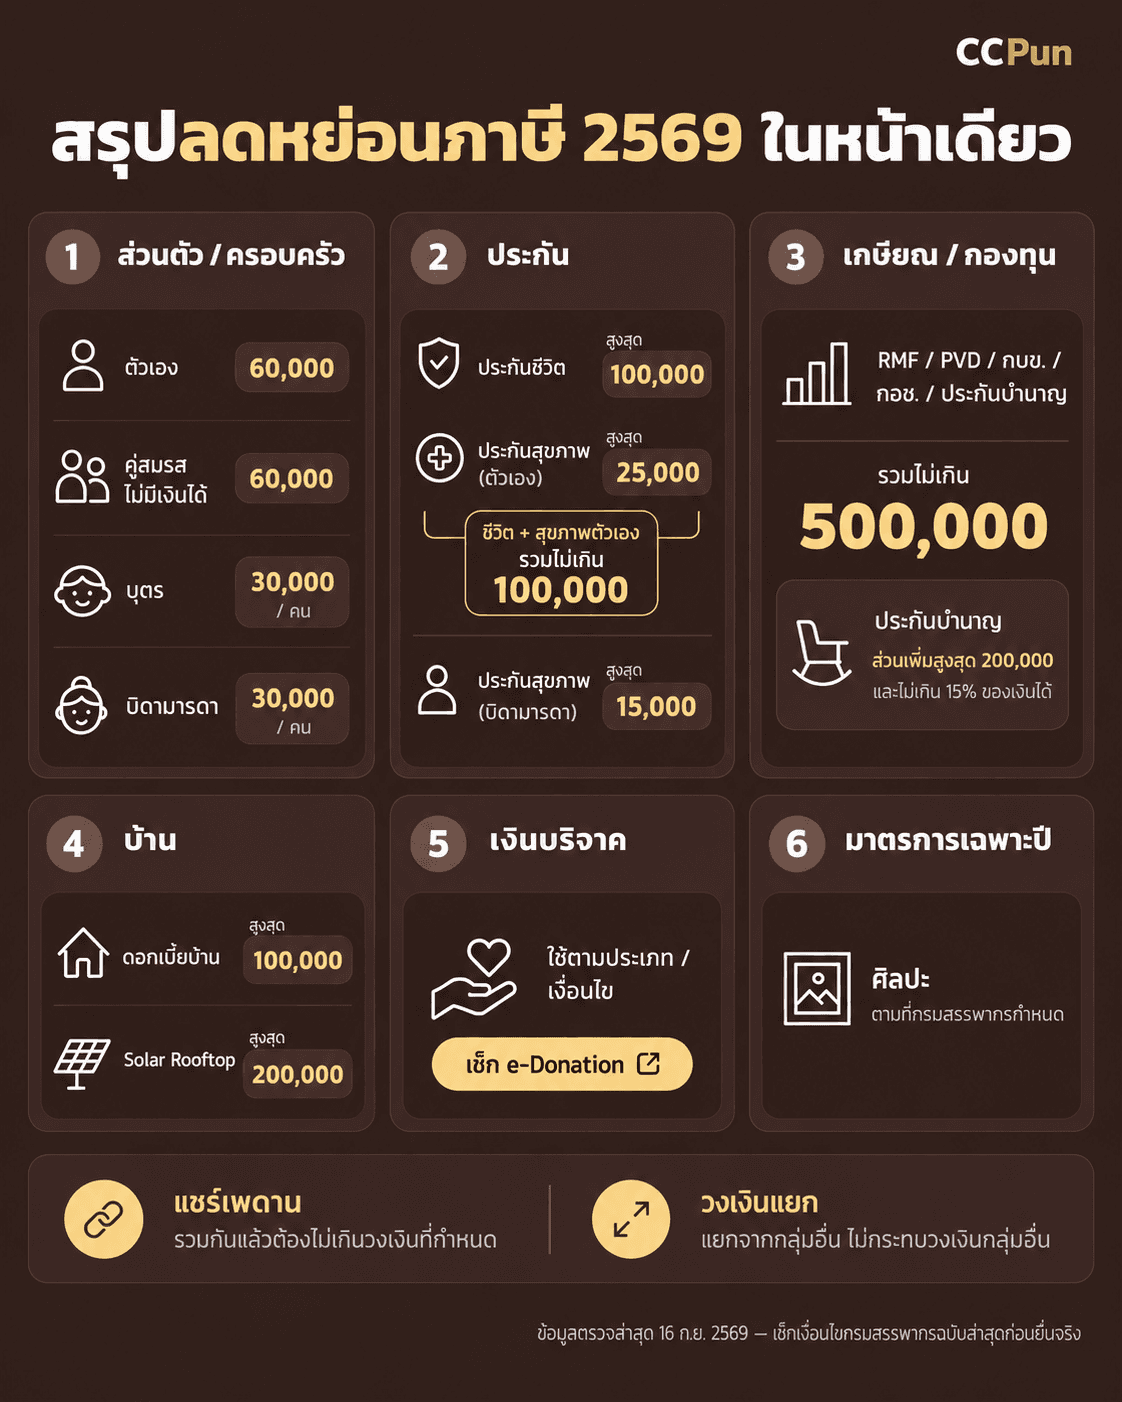
ตารางสรุปค่าลดหย่อนภาษี 2569
ตารางนี้สรุปวงเงินและเงื่อนไขหลักของรายการที่กล่าวถึงในบทความ เพื่อใช้เช็กภาพรวมก่อนวางแผนต่อ
| รายการ | วงเงินหลัก | เงื่อนไขสำคัญ |
|---|---|---|
| ค่าลดหย่อนส่วนตัว | 60,000 บาท | ผู้มีเงินได้ |
| คู่สมรสไม่มีเงินได้ | 60,000 บาท | คู่สมรสโดยชอบด้วยกฎหมายและไม่มีเงินได้ |
| บุตร | 30,000 บาท/คน | บุตรคนที่ 2 เป็นต้นไปที่เป็นบุตรชอบด้วยกฎหมายและเกิดตั้งแต่ปี 2561 ใช้สิทธิรวม 60,000 บาท/คนเมื่อเข้าเงื่อนไข |
| ค่าฝากครรภ์และคลอดบุตร | ตามจริง สูงสุด 60,000 บาท/ครรภ์ | ต้องเป็นค่าใช้จ่ายที่เข้าเกณฑ์และมีหลักฐานตามที่กรมสรรพากรกำหนด |
| อุปการะบิดามารดา | 30,000 บาท/คน | อายุ 60 ปีขึ้นไป รายได้ไม่เกิน 30,000 บาท/ปี |
| อุปการะคนพิการ/ทุพพลภาพ | 60,000 บาท/คน | ผู้ที่นำมาใช้สิทธิมีเงินได้พึงประเมินไม่เกิน 30,000 บาท/ปี และมีหลักฐานตามเกณฑ์ |
| ประกันชีวิต | ตามจริง สูงสุด 100,000 บาท | กรมธรรม์ตั้งแต่ 10 ปีขึ้นไปและเข้าเงื่อนไขกรมสรรพากร |
| ประกันชีวิตคู่สมรสไม่มีเงินได้ | ตามจริง สูงสุด 10,000 บาท | ความเป็นคู่สมรสต้องมีอยู่ตลอดปีภาษี และกรมธรรม์ต้องเข้าเงื่อนไข |
| ประกันสุขภาพตนเอง | ตามจริง สูงสุด 25,000 บาท | รวมกับประกันชีวิตแล้วไม่เกิน 100,000 บาท |
| ประกันสุขภาพบิดามารดา | ตามจริง สูงสุด 15,000 บาท | บิดามารดามีเงินได้พึงประเมินไม่เกิน 30,000 บาท/ปี; สิทธินี้ไม่ได้กำหนดว่าต้องอายุ 60 ปีขึ้นไป |
| ประกันชีวิตแบบบำนาญ | สิทธิส่วนเพิ่ม: ไม่เกิน 15% ของเงินได้พึงประเมิน สูงสุด 200,000 บาท | ใช้วงเงินประกันชีวิตปกติก่อน แล้วส่วนเพิ่มนับรวมกับกลุ่มออมเพื่อเกษียณไม่เกิน 500,000 บาท |
| RMF | ไม่เกิน 30% ของเงินได้พึงประเมิน สูงสุด 500,000 บาท | นับรวมกลุ่มออมเพื่อเกษียณไม่เกิน 500,000 บาท |
| PVD / กบข. / กอช. / กองทุนสงเคราะห์ครู | ตามสิทธิของแต่ละรายการ | เมื่อนับรวมกับ RMF และส่วนเพิ่มของประกันบำนาญ ต้องพิจารณาเพดานรวม 500,000 บาท |
| Thai ESG | ไม่เกิน 30% ของเงินได้พึงประเมิน สูงสุด 300,000 บาท | ซื้อปี 2567–2569 ถืออย่างน้อย 5 ปีตามเกณฑ์ และเป็นวงเงินแยกจากเพดานออมเกษียณ 500,000 บาท |
| ดอกเบี้ยกู้ซื้อ/สร้างที่อยู่อาศัย | ตามจริง สูงสุด 100,000 บาท | เงินกู้และหลักประกันต้องเข้าเงื่อนไข |
| สร้างบ้านใหม่ | 10,000 บาทต่อค่าก่อสร้างทุก 1,000,000 บาท สูงสุด 100,000 บาท | บ้านใหม่ไม่เกิน 1 หลัง ผู้รับจ้างจด VAT; สัญญาและเริ่มก่อสร้าง 9 เม.ย. 2567–31 ธ.ค. 2568 และใช้สิทธิในปีที่ก่อสร้างเสร็จ |
| เงินสมทบประกันสังคม | ตามที่จ่ายจริงตามกฎหมาย | ใช้ตามจำนวนที่จ่ายจริงในปีภาษี |
| เงินบริจาค | ตามประเภทและเพดานที่กำหนด | ตั้งแต่ 1 ม.ค. 2569 การบริจาคให้วัดและหน่วยรับบริจาคตามประกาศที่เกี่ยวข้องต้องผ่าน e-Donation เพื่อใช้สิทธิภาษี |
| บริจาคพรรคการเมือง | ตามจริง สูงสุด 10,000 บาท | บุคคลธรรมดาสัญชาติไทยและเข้าเงื่อนไข |
| Solar Rooftop | ตามจริง สูงสุด 200,000 บาท | 1 ระบบ 1 ครั้ง เชื่อมโครงข่ายสำเร็จ มี e-Tax Invoice และเข้าเงื่อนไขช่วง 3 มี.ค. 2569–31 ธ.ค. 2571 |
| ซื้องานศิลปะด้านทัศนศิลป์ | ตามจริง สูงสุด 100,000 บาท | ซื้อในช่วง 1 ม.ค. 2568–31 ธ.ค. 2570 และงาน ศิลปิน ผู้ขาย รวมถึงหลักฐานต้องเข้าเกณฑ์ |
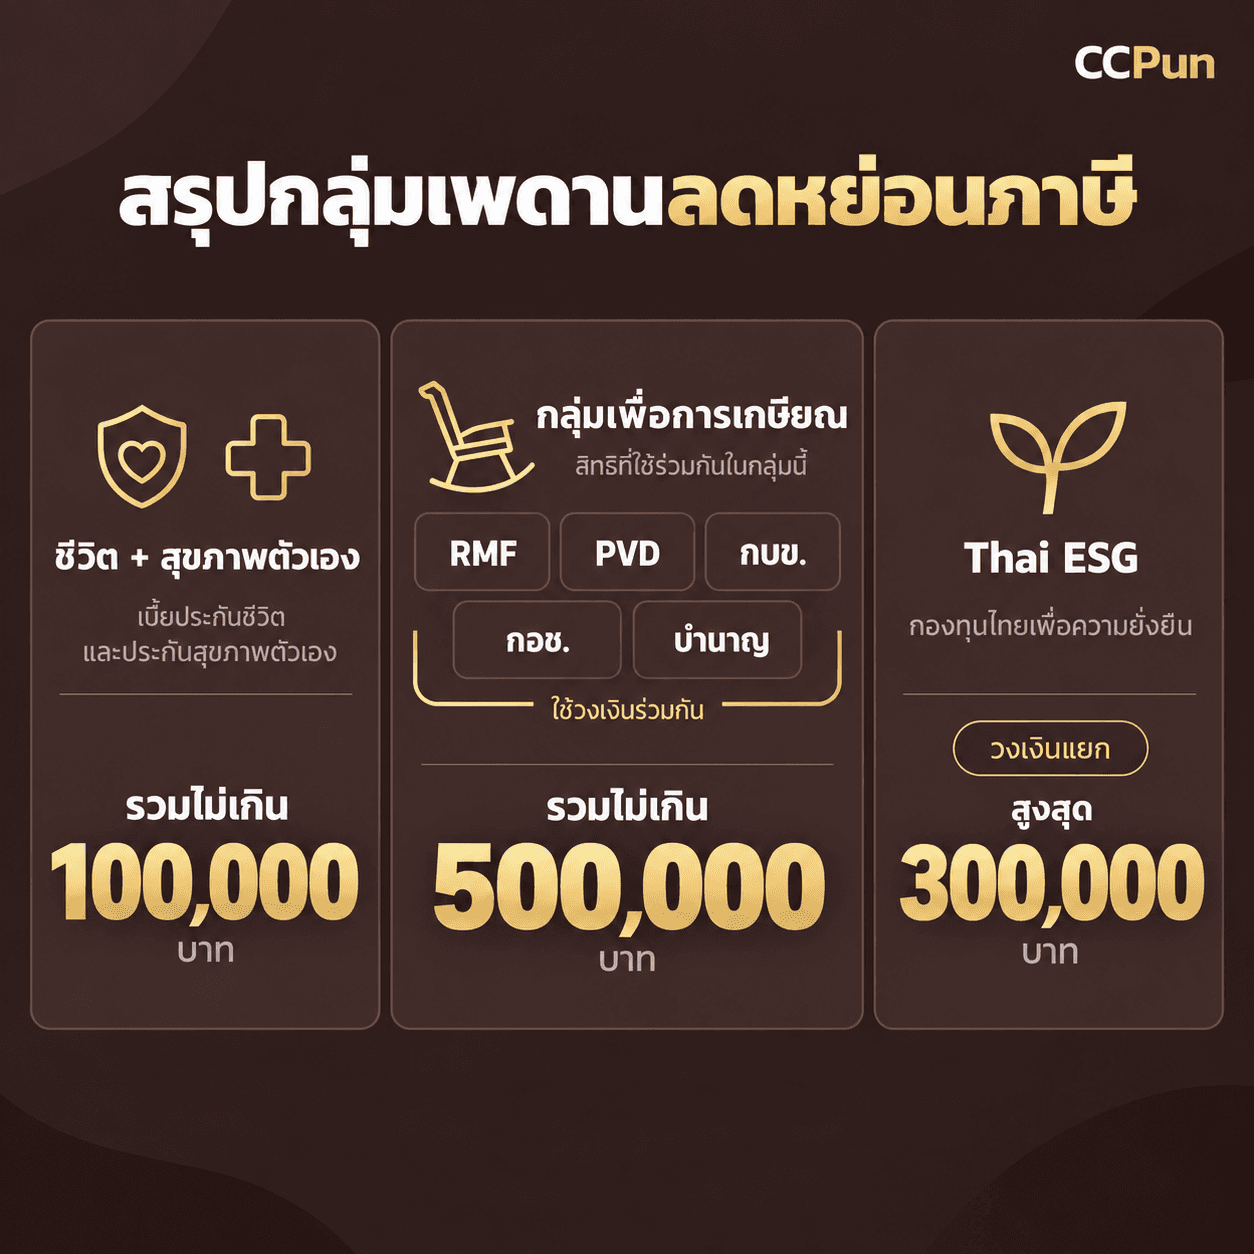
อย่าเอาทุกวงเงินมาบวกกัน: รายการไหนใช้เพดานร่วมกัน?
เวลาเห็นคำว่า “สูงสุด” ให้ดูต่อว่ารายการนั้นใช้เพดานร่วมกับอะไรหรือเป็นวงเงินแยก
- ประกันชีวิต + ประกันสุขภาพตัวเอง: ประกันสุขภาพใช้สิทธิได้สูงสุด 25,000 บาท แต่เมื่อนำไปรวมกับเบี้ยประกันชีวิตแล้ว สองรายการรวมกันไม่เกิน 100,000 บาท
- กลุ่มเงินออมเพื่อเกษียณ: RMF, PVD, กบข., กอช., กองทุนสงเคราะห์ครู และส่วนเพิ่มของประกันบำนาญที่เข้าเกณฑ์ ต้องพิจารณาภายใต้เพดานรวม 500,000 บาท
- Thai ESG: เงินลงทุนที่เข้าเงื่อนไขในปี 2569 ใช้สิทธิได้ไม่เกิน 30% ของเงินได้พึงประเมิน สูงสุด 300,000 บาท และเป็นวงเงินแยกจากกลุ่มออมเพื่อเกษียณ
สรุปคือ อย่าดูแค่ตัวเลขสูงสุด ให้ดูด้วยว่าวงเงินนั้นแชร์กับรายการอื่นหรือไม่
ลดหย่อนแล้วประหยัดภาษีจริงเท่าไร?
ค่าลดหย่อนลดเงินได้สุทธิ ไม่ได้ลดภาษีบาทต่อบาท ตัวอย่างเช่น หากค่าลดหย่อนเพิ่ม 100,000 บาท และเงินส่วนที่ถูกลดทั้งหมดอยู่ในช่วงอัตราภาษี 20% ภาษีจะลดลง 20,000 บาท
ถ้าต้องการดูวิธีคิดตามฐานภาษีแบบขั้นบันได รวมถึงความต่างระหว่างภาษีที่คำนวณได้กับยอดที่ต้องจ่ายตอนยื่น อ่านต่อได้ที่ ลดหย่อนภาษี 100,000 บาท ประหยัดจริงเท่าไร?
ก่อนซื้ออะไรเพิ่มเพื่อลดภาษี ควรเช็กอะไรบ้าง?
ก่อนจ่ายเงินเพิ่มเพื่อลดภาษี ลองไล่ตาม 4 ขั้นตอนนี้
- เช็กสิทธิที่มีอยู่แล้วให้ครบ
- เช็กวงเงินที่ใช้เพดานร่วมกัน เช่น ประกันชีวิตกับประกันสุขภาพ และกลุ่มออมเพื่อเกษียณ
- ดูเป้าหมายของเงินก่อนซื้อประกันหรือกองทุน ไม่ตัดสินใจจากสิทธิลดหย่อนเพียงอย่างเดียว
- คำนวณภาษีที่ประหยัดได้จริง แล้วเทียบกับเงินที่ต้องจ่ายหรือลงทุน ระยะเวลาที่เงินถูกผูกไว้ และสภาพคล่อง
สิทธิภาษีควรเป็นประโยชน์เพิ่มเติมจากแผนการเงิน ไม่ใช่เหตุผลหลักในการหาสิทธิลดหย่อนภาษีจนทำให้แผนการเงินของตัวเองพังลง
เช็กลิสต์ก่อนยื่นภาษีปี 2569 ในปี 2570
ก่อนยื่นแบบ ให้ตรวจยอดและหลักฐานสำคัญอีกครั้งเพื่อให้ข้อมูลที่ใช้ตรงกับสิทธิจริง
- เช็กข้อมูลค่าลดหย่อนและเอกสารในระบบของกรมสรรพากรก่อนยื่น
- ตรวจยอดเบี้ยประกันที่ใช้สิทธิได้จริง รวมถึงการส่งข้อมูลจากบริษัทประกันให้กรมสรรพากร
- ตรวจยอด RMF และ Thai ESG พร้อมเงื่อนไขการถือครองและการแจ้งใช้สิทธิ รวมถึงเช็กเงินออมจากที่ทำงาน เช่น PVD ก่อนคำนวณว่ายังเหลือวงเงินเกษียณเท่าไร
- เงินบริจาค ตรวจว่าอยู่ในระบบ e-Donation หรือมีหลักฐานตามที่กฎหมายกำหนด
- มาตรการเฉพาะปี เช่น Solar Rooftop ควรตรวจวันที่ รายการที่เข้าเงื่อนไข และ e-Tax Invoice ให้ครบ
สรุป: เริ่มจากสิทธิที่มี ก่อนมองหาสิ่งที่ต้องซื้อเพิ่ม
เริ่มจากใช้สิทธิที่มีอยู่แล้วให้ครบ เช็กวงเงินที่ต้องนับรวมกัน และค่อยพิจารณาว่าจำเป็นต้องจ่ายหรือลงทุนเพิ่มหรือไม่
เป้าหมายไม่ใช่การพยายามใช้ทุกวงเงินให้เต็ม แต่คือใช้สิทธิที่มีให้ครบ และจ่ายเงินเพิ่มเมื่อสิ่งนั้นเหมาะกับแผนการเงินจริงๆ
และสำหรับใครที่กำลังหาเครื่องมือลดหย่อนภาษี หรือให้ช่วยวางแผนภาษี ก็สามารถมาวางร่วมกันผ่านเครื่องมือด้านบนได้ที่ Line OA @ccpun ได้เลยครับ